רגל אחת על הבלם, רגל אחת על הגז
שתי זרועות של וושינגטון משכו החודש לכיוונים הפוכים. הזהב, הדולר ומדד הייחוס כבר הגיבו, כל אחד בדרכו.
מדד הייחוס של גילאון & גורדון: החודש שבו כמעט כל התשואה הגיעה ממנוע אחד
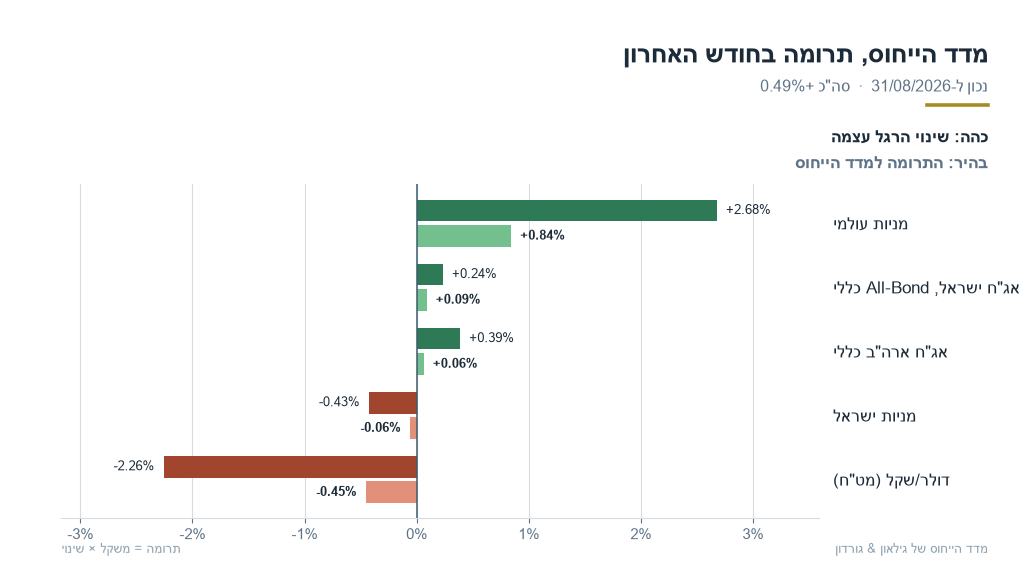
מדד הייחוס של גילאון & גורדון עלה באוגוסט ב-0.5%, ומתחילת השנה הוא מוסיף 5.4%. שני הנתונים נכונים לסגירת 31 באוגוסט 2026.
הפירוק מסביר איך חודש שנראה שקט בכל זאת הרוויח. רגל המניות הגלובליות עלתה 2.7% ותרמה 0.8%, כלומר כמעט כל התשואה של החודש הגיעה ממקום אחד בלבד. שתי רגלי האג"ח, האמריקאית והישראלית, הוסיפו יחד 0.2% בלבד, ורגל המניות הישראליות ירדה 0.4%. כלומר בחודש כזה, פיזור אינו מייצר תשואה נוספת; הוא בעיקר מונע מכם להיות תלויים במנוע יחיד. מנגד, שכבת המט"ח גרעה 0.5%, משום שהשקל התחזק וכל נכס הנקוב בדולר שווה פחות שקלים.
זו לא תקלה ולא הפתעה, וגם לא סיפור של חודש אחד: מתחילת השנה תרמו הנכסים 6.6% ושכבת המט"ח גרעה 1.3%. במילים אחרות, החשיפה המטבעית היא הפריט היחיד בתיק שנראה שלילי מתחילת השנה, והיא בדיוק הפריט שנועד לעבוד בכיוון ההפוך כשהשקל ייחלש. נחזור לזה בסוף.
חשוב להדגיש כי מדד הייחוס אינו משקף את ביצועיו של תיק לקוח מסוים. מטרתו היא לספק אמת מידה כללית ואינדיקציה לביצועי המסלולים הנפוצים במוצרי החיסכון המנוהלים, ובהם קרנות השתלמות, קופות גמל ופוליסות חיסכון.
ארצות הברית: מדידה אחת ירדה, השנייה לא זזה, והבנק המרכזי בחר את השנייה
אינפלציית הליבה בארצות הברית ירדה ל-2.5%, הקצב האיטי מאז מרץ 2021, והשוק מיהר לקרוא לזה תחילתה של הקלה. אלא שמדד הליבה השני, זה של הוצאות הצריכה הפרטית, נותר על 3.3% חודש רביעי ברציפות. שתי מדידות של אותה תופעה, ורק אחת מהן זזה.
ב-28 באוגוסט, בוועידת ג'קסון הול, אמר יו"ר הבנק המרכזי האמריקאי שהקריאות הקרירות של הקיץ אינן מלמדות אותו שהמגמות הבסיסיות השתפרו, ושלוועדה עוד יש עבודה לעשות. הוא נשען על הרוחב: 49% ממרכיבי ההוצאה הפרטית רצים מעל 3% בקצב חצי שנתי, מול נורמה של 32% לפני 2020. כלומר הוא בחר את המדידה שלא זזה.
התגובה בשוק הייתה מיידית וחדה. ההידוק המתומחר עד דצמבר קפץ מ-24.5 ל-34.0 נקודות בסיס (העלאת ריבית אחת שקולה ל-25 נקודות בסיס), וההסתברות להעלאת ריבית כבר בספטמבר עלתה מהטלת מטבע לכשני שלישים. הריבית עצמה נותרה על 3.50%-3.75%, והתשואה על האג"ח הממשלתית לעשר שנים טיפסה לכ-4.75%. המשמעות למי שמחזיק אג"ח היא שהמחיר של הכסף עלה בלי שאף החלטה התקבלה בפועל.
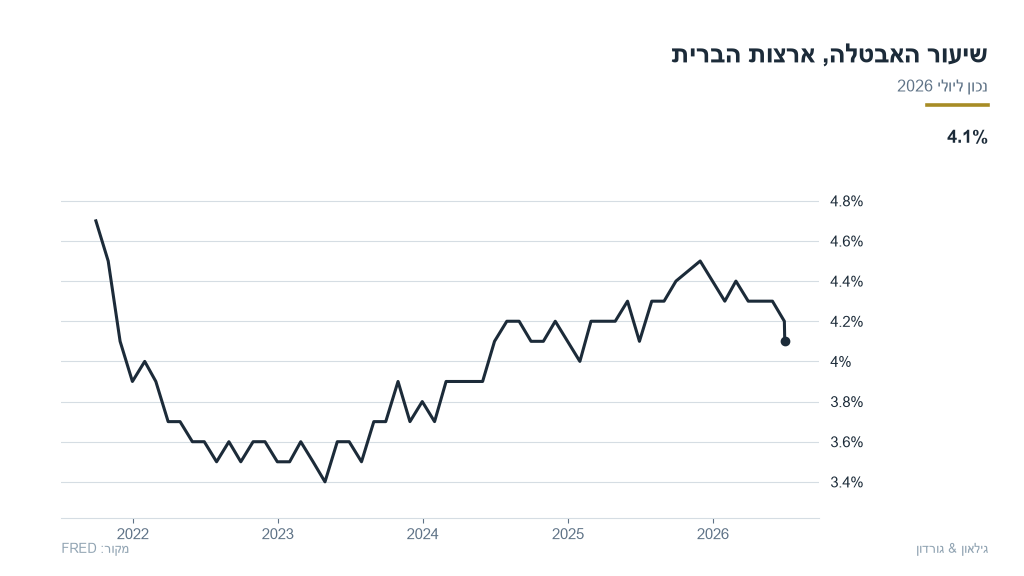
בצד הריאלי התמונה מעורבת ולא חד כיוונית: האבטלה על 4.1%, אחרי חודש שבו נמחקו 23 אלף משרות, המכירות הקמעונאיות ירדו 0.6% ואמון הצרכנים באוגוסט ירד ל-51.7 מ-55.2 ביולי. שוק עבודה שמתקרר לאט אינו שוק עבודה שנשבר, אך הוא גם לא מספק לבנק המרכזי סיבה מוכנה להתחיל להקל. עם זאת, נתונים מעורבים כאלה נוטים להגדיל את התנודתיות סביב כל פרסום, ולכן ספטמבר עשוי להרגיש רועש יותר מאוגוסט.
ועונת הדוחות של הרבעון השני דווקא הייתה חזקה: 86% מהחברות היכו את התחזיות, בהיקף מצרפי של 29%, והקונצנזוס לצמיחת הרווח בשנת 2026 עומד על כ-30%. התוצאה מפתיעה בכיוון הנגדי לאינטואיציה. מכפיל הרווח העתידי דווקא התכווץ מ-22.4 לכ-20, משום שתחזיות הרווח עלו מהר יותר מהמחיר, ופרמיית הסיכון במניות התהפכה לחיובית לראשונה במחזור הזה. נקודת הפתיחה של המשקיע נעשתה מעט זולה יותר, וזה קרה בזכות רווחים ולא בזכות ירידה.
עם זאת, כדאי להסתכל מה מחזיק את הצמיחה הזו. אנבידיה דיווחה על הכנסות של 96.2 מיליארד דולר ברבעון, מעל צפי של 92.1 מיליארד, כשמגזר מרכזי הנתונים לבדו מספק 89.0 מיליארד, יותר מתשעים אחוז מהכנסות החברה. זו אמירה על ריכוזיות, לא על מניה: צמיחת רווח רחבה שנשענת על מספר קטן של שמות היא צמיחה שרגישה במיוחד לרבעון אחד מאכזב. למחזיק מדד רחב זה אומר שהפיזור על הנייר גדול מהפיזור בפועל, וזו בדיוק הסיבה שהעוגן בתיק אינו יכול להיות מדד אחד.
אירופה: כלכלה שמאיצה ושכר שמתקרר, צירוף נדיר
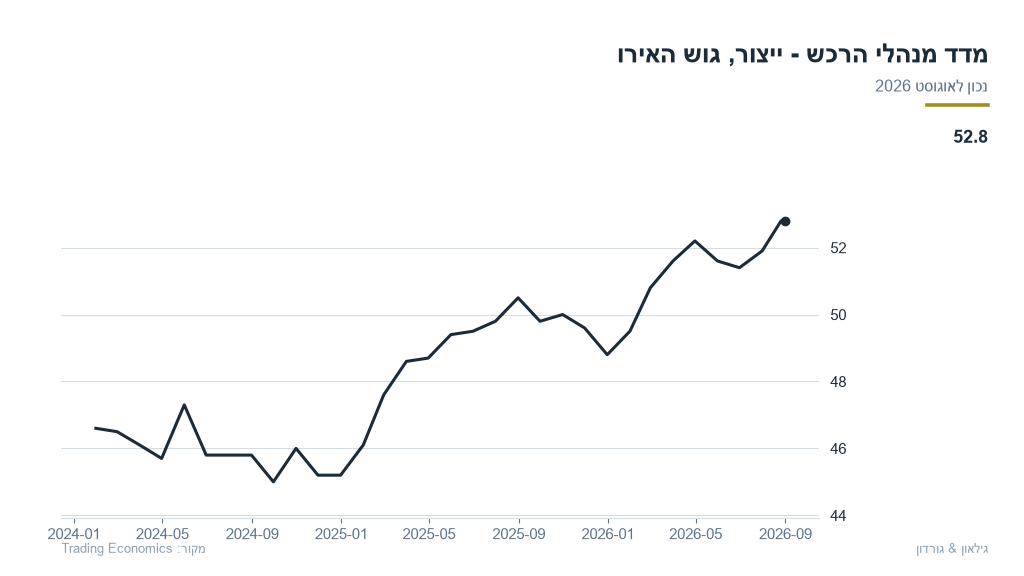
באירופה הצטברו החודש שלושה אישושים עצמאיים לאותה תמונה. ציפיות האנליסטים הפיננסיים זינקו ל-31.4 נקודות מ-23.4, מדד מנהלי הרכש בתעשייה האיץ ל-52.8 מ-51.9, ומדד הסנטימנט הכלכלי המצרפי עלה ל-98.4, מעל התחזית ומעל קריאת יולי המתוקנת.
לעומת זאת, שכר המשא ומתן ברבעון השני התקרר ל-2.44% מ-2.56%. הצירוף הזה נדיר: פעילות שמאיצה לצד לחץ שכר שמתמתן. הוא מסביר גם למה השוק מתמחר העלאת ריבית ב-10 בספטמבר בהסתברות של כ-86%, וגם למה סביר שזו תהיה ההעלאה האחרונה במחזור. התשואה על האג"ח הגרמנית לעשר שנים כבר עלתה ל-3.29%, הרמה הגבוהה מאז 2011. כלומר מי שממתין להעלאה כדי לקנות אג"ח אירופית בתשואה גבוהה יותר, גילה שרוב הפיצוי כבר הגיע לפניו.
ישראל: המספרים השתפרו, המדד לא זז, והמטבע מסביר את שניהם
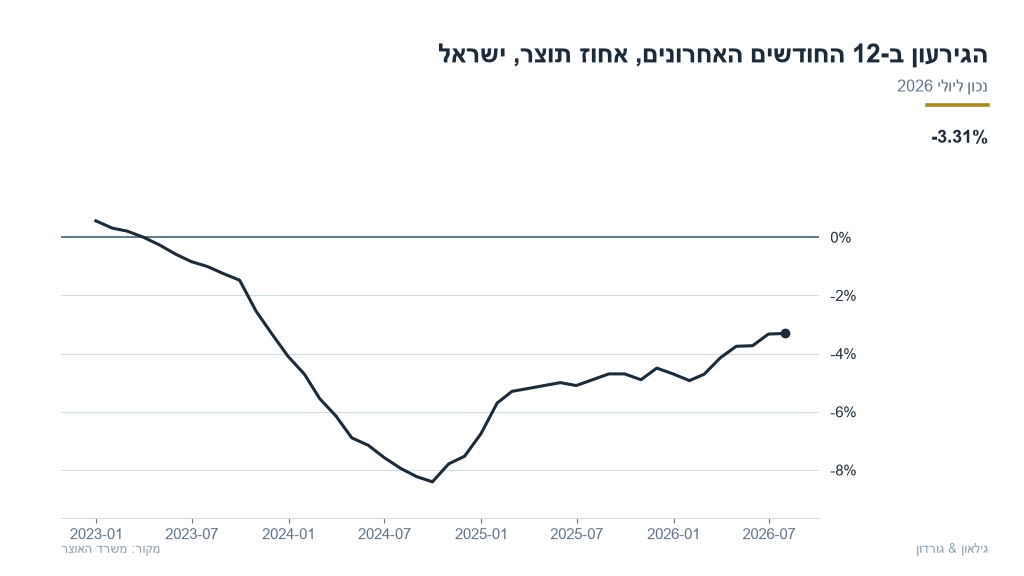
בישראל התמונה מפוצלת. מצד הנתונים, כמעט הכול השתפר: האינפלציה ירדה ל-1.5% במונחים שנתיים, הנמוכה מאז מאי 2021, הגירעון המתגלגל ירד ל-3.3% מהתוצר לעומת 3.8% באפריל, ופרמיית הסיכון של ישראל לחמש שנים ירדה ל-53.4 נקודות בסיס בסוף אוגוסט, מ-63.2 בסוף יולי.
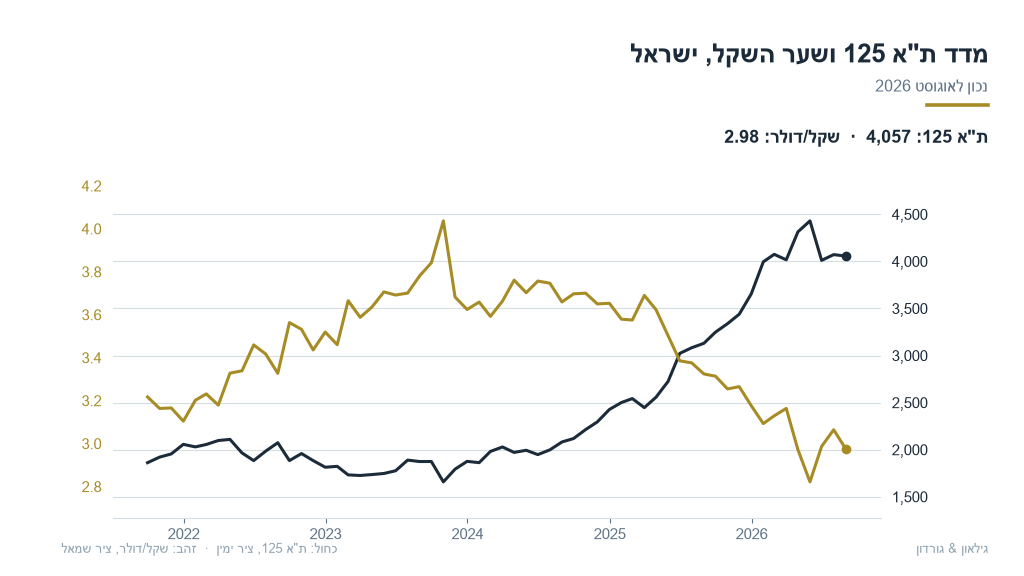
מצד השוק, מדד ת"א 125 נסגר על 4,056.6 נקודות, ירידה של 0.4% בחודש שבו המניות בעולם עלו. את הפער הזה מסביר בעיקר השקל, שהתחזק 2.9% מול הדולר וסגר את החודש על 2.98. חוזק המטבע מייקר את היצוא ומכרסם בשווי השקלי של כל נכס דולרי, ולכן הוא נראה טוב בכותרת ופחות טוב בתיק.
בתוך הבורסה עצמה הפיצול חד עוד יותר: הפער בין ת"א 35 לת"א 90 חצה 19% מתחילת השנה, כשהבנקים והטכנולוגיה מובילים והבנייה מפגרת. מיטב מציינים, וזו קריאה שלהם ולא שלנו, שמדד מניות הנדל"ן ירד יותר מ-20% מהשיא בעוד מרווחי האג"ח של אותן חברות נותרו קרוב לשפל היסטורי. בשנים 2022 ו-2023 ירידה דומה במניות לוותה בהתרחבות מרווחים, והפעם היא לא. פער כזה נוטה להיסגר בסוף, והשאלה היא רק מאיזה צד. לעומת זאת, בצד הריבית התמונה דווקא נוחה: אינפלציה נמוכה וגירעון מתכנס מותירים לבנק ישראל מרחב תמרון שלא היה לו בשנתיים האחרונות.
גיאופוליטיקה: מה שהכותרות אמרו, ומה שהמחיר עשה
ב-8 באוגוסט נפגע כלי שיט בדגל איחוד האמירויות בטיל איראני במיצר הורמוז, ומחיר הנפט מסוג ברנט עבר מטווח של 82 עד 86 דולר לטווח של 89 עד 91. בסוף החודש דיווחו על התחדשות מתיחות.
ואז כדאי לבדוק מה השוק בפועל עשה. ברנט נסגר ב-1 בספטמבר על 86.6 דולר, מתחת לטווח שנוצר אחרי התקיפה ורחוק מהסף של 95 דולר שאנחנו מגדירים כהסלמה של ממש. במקביל, פרמיית הסיכון של ישראל דווקא ירדה החודש. לקרוא לאוגוסט חודש של הסלמה יהיה לקרוא את הכותרות במקום את המחירים, וזו טעות שעולה כסף לעיתים קרובות יותר מטעות בכיוון ההפוך. עם זאת, הסיכון עצמו לא נעלם: תקיפה שנייה, או נפט שמחזיק מעל 95 דולר, עלולים לשנות את התמונה תוך ימים.
הסיפור החם: כשהאוצר קונה את החוב של עצמו
ב-19 באוגוסט הודיע האוצר האמריקאי שהוא מכפיל את פעולות הרכישה החוזרת של אג"ח ארוכות, מ-2 מיליארד דולר ללפחות 4 מיליארד דולר לפעולה, מ-9 בספטמבר ועד 4 בנובמבר. הוא יכול לממן זאת בלי להנפיק חוב חדש, כי יתרת החשבון הכללי שלו תפחה לכ-935 עד 950 מיליארד דולר, לעומת 550 עד 600 בעבר.
תשעה ימים אחר כך עלה יו"ר הבנק המרכזי לבמה ואמר שיש עוד עבודה לעשות. וזו בדיוק התמונה: זרוע אחת של וושינגטון לוחצת על הבלם המוניטרי, וזרוע שנייה לוחצת על הגז הפיסקלי בקצה הארוך של אותו עקום עצמו.
מי שהכריע איך לקרוא את זה היה הזהב. הוא פרץ מטווח של 4,350 עד 4,357 דולר לאונקיה לכ-4,723 דולר עד 1 בספטמבר, ובשבוע אחד נכנסו לקרנות הסל שלו 6.4 מיליארד דולר, הזרימה השלישית בגודלה אי פעם. באותו שבוע ירד מדד הדולר מתחת ל-99.50, למרות הריבית שעולה בתמחור.
וזו הנקודה שאסור להחליק: דולר שנחלש דווקא כשהבנק המרכזי שלו מקשיח הוא היפוך של הקשר המקובל. ההסבר הסביר הוא ששוק המטבע קורא את שילוב הרכישות עם היתרה הגדולה כשליטה פיסקלית על התשואות, ולא כניהול חוב שגרתי. אם זו הקריאה הנכונה, המשמעות למחזיקי נכסים דולריים היא שהסיכון עבר חלקית מהריבית אל המטבע עצמו.
מבט קדימה: ריבית בנק ישראל, ואז ספטמבר הגלובלי
ספטמבר עמוס, והמועד הראשון הוא דווקא המקומי. ב-1 בספטמבר מתכנס בנק ישראל להחלטת ריבית, ובסוף אוגוסט היא תומחרה כמעט כהטלת מטבע: כ-46% להפחתה של 0.25%. מכלול הנתונים נוטה לכיוון ההפחתה, שכן אינפלציה של 1.5%, גירעון שהתכנס ל-3.3% מהתוצר ושוק עבודה שמתקרר מותירים לוועדה מרחב תמרון שלא היה לה בשנתיים האחרונות. שלוש הערכות עצמאיות שפורסמו במהלך אוגוסט אף העריכו שתהליך ההפחתות בישראל רחוק מסיומו, ושבעוד שנה הריבית תהיה נמוכה ממה שהשוק מתמחר כיום. למי שמחזיק אג"ח שקלית או פיקדון, המשמעות היא שהתשואה הנוכחית עשויה להיות גבוהה מזו שתהיה זמינה בעוד כמה חודשים.
אחר כך מגיעים המועדים הגלובליים. ב-9 בספטמבר יתחיל האוצר האמריקאי לבצע בפועל את הרכישות שהודיע עליהן, וזה המבחן הראשון לשאלה אם מדובר במנגנון או בהצהרה. ב-10 בספטמבר צפוי הבנק המרכזי האירופי להעלות ריבית. ב-15 וב-16 בספטמבר מתכנסת הוועדה המוניטרית האמריקאית, ולפניה תתפרסם קריאת אינפלציית הליבה של אמצע החודש.
הקריאה הזו היא הצומת. אם היא תנחת שוב על 2.5% או פחות בזמן שמחירי האנרגיה יציבים, ההידוק המתומחר עשוי להיסוג. אם היא תחזור לכיוון 3.0% ומעלה, סביר שהוא יתרחב מעבר ל-34 נקודות הבסיס הנוכחיות. בשני התרחישים התנודתיות עלולה לעלות מרמתה הנמוכה במיוחד כרגע. במילים אחרות, מי שבנה את התיק בהנחה שהשקט הנוכחי הוא ברירת המחדל, כדאי שיבדוק את ההנחה הזו לפני אמצע החודש ולא אחריו.
עקרונות השקעה לטווח ארוך
נחזור לשכבת המט"ח. היא גרעה 0.5% בחודש ו-1.3% מתחילת השנה, והיא הפריט היחיד בפירוק שנראה שלילי לאורך זמן. אבל היא עשתה בדיוק את מה שהיא נועדה לעשות: להחזיק את התיק במטבע שבו הלקוח חי, בחודש שבו השקל התחזק 2.9%. אילו השקל היה נחלש באותו שיעור, אותה שכבה עצמה הייתה מוסיפה לתשואה. זה מחיר של יציבות, לא טעות שדורשת התנצלות, ומי שמסיר אותו אחרי שנה טובה לשקל בעצם מוכר ביטוח בדיוק כשהוא הכי זול.
העיקרון הרחב יותר הוא מודל העוגן והלוויין. העוגן הוא תיק סחיר, איכותי ומפוזר, שנועד לשאת את רוב הדרך ולהיות זמין כשצריך אותו. הלוויינים הם נכסים אלטרנטיביים, ובהם חוב פרטי וקרנות השקעה פרטיות, שתפקידם להוסיף מקור תשואה שאינו נסחר יומית ואינו נע יחד עם השווקים. השילוב אינו מתאים לכל אחד באותה מידה, וההתאמה נעשית לפי אופק, נזילות ורגישות אישית לסיכון, לא לפי כותרת של חודש.
וחודש כמו אוגוסט הוא בדיוק המקרה שבו זה מתברר. מדיניות מוניטרית ומדיניות פיסקלית משכו לכיוונים הפוכים, הזהב שבר שיא, המדד הישראלי לא זז, והתיק בכל זאת הוסיף. מה שאנחנו עושים בתקופות כאלה הוא לעקוב באופן שוטף ולפנות אליכם ביוזמתנו כשמתבקשת התאמה, ולא לפעול לפי הרעש של השבוע.
השורה התחתונה: כשהבנק המרכזי לוחץ על הבלם והאוצר לוחץ על הגז, מי שמנסה לנחש מי ינצח בדרך כלל משלם על הניחוש, ומי שמחזיק תיק בנוי מראש פשוט ממשיך לנסוע.
