פרק 17 - בניית תיק השקעות
ניהול תיק אג”ח הוא אמצעי במטרה גדולה יותר של הגדלה ו/או שמירה של ההון. במהלך השנים נתקלתי בשיטות מגוונות שמסייעות להשגת המטרה. בשיעור הנוכחי אציג את עקרון היסוד שעומד מאחורי תיק השקעות מקצועי, לצד תוכנית פרקטית שתוכלו לאמץ באופן מיידי.
חלק א, כיצד להקטין סיכון מבלי לפגוע בפוטנציאל הרווח
חלק ב, כך בונים תיק השקעות חכם שיעבוד עבורכם באופן שיטתי
חלק א, כיצד להקטין סיכון מבלי לפגוע בפוטנציאל הרווח
חלק ב, כך בונים תיק השקעות חכם שיעבוד עבורכם באופן שיטתי
איך בונים תיק השקעות: פיזור, הקצאת נכסים ושיטת שלושת הדליים
הסיכום הכתוב של הסרטון: איך פיזור בין נכסים בלי מתאם מקטין את הסיכון בלי לפגוע בתוחלת, שלושה עקרונות לבניית תיק, ושיטת שלושת הדליים כדוגמה לימודית.
איך פיזור מקטין סיכון בלי לפגוע בתוחלת
השיעור פותח בשני תיקים זהים: בכל אחד סיכוי של 50% להפסיד 8,000 ש"ח וסיכוי של 50% להרוויח 20,000 ש"ח. נניח שמקדם המתאם ביניהם הוא אפס, כלומר אין קשר בין ההתנהגות שלהם בבורסה, ומחלקים את הכסף שווה בשווה. עכשיו יש שלוש תוצאות אפשריות במקום שתיים.
חצי בכל אחד משני תיקים בלי מתאם: אותה תוחלת, פחות סיכון
שלושה עקרונות לבניית תיק השקעות
הראשון: לדעת מה המטרה. תיק לחיסכון ביניים עד לקניית דירה לא יכול לקחת סיכונים כמו תיק לגיל פרישה של משקיע בן 30, וגם שני אנשים באותו גיל יכולים להיות שונים בצרכים ובמידת שנאת הסיכון. השני: הקצאת נכסים היא כמו סלט, והשילוב שווה יותר מכל ירק לבדו. השלישי: לחזור בכל שנה למשקלות שנקבעו מראש.
שיטת שלושת הדליים
בשיעור מודגש שהשיטה היא כלי לימודי, ולא המלצת השקעה לאמץ בעיניים עצומות. היא נועדה למנוע את המלכודות של מי שפועל בלי אסטרטגיה: למכור מהר ניירות שעלו ולהחזיק לנצח ניירות שירדו, לממש בשפל מתוך לחץ, ולהגדיל מניות בזמנים הלא נכונים.
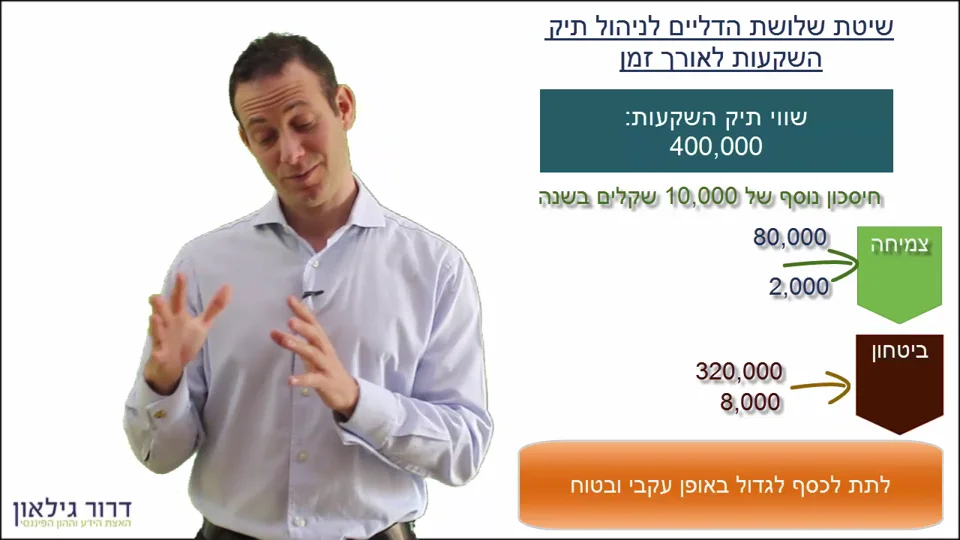
שלושה דליים, ולכל אחד תפקיד
הדוגמה מהשיעור: איך מחלקים את הכסף
נניח תיק קיים של 400,000 ש"ח, חיסכון של 10,000 ש"ח בשנה, ומשקיע שלא רוצה לסכן יותר מ-20%. ה-20% נבחרו לצורך הדוגמה, וגם כי לפי השיעור זה יחס שכיח יחסית בישראל. הם אינם התאמה אישית: בגיל 60 אפשר להרשות לעצמך פחות טעויות מאשר בגיל 25, ומי שצריך את הכסף לדירה או מתקשה לשאת הפסד יבחר אחרת.
תיק של 400,000 ש"ח, חיסכון של 10,000 ש"ח בשנה ו-20% בסיכון
הרעיון הוא להישאר בשוק לאורך זמן: לא לנסות לתזמן את השווקים, לא לשנות אסטרטגיה לפי מצב הרוח, ולשמור על פיזור גם בתוך כל דלי. ההנחה בשיטה היא שלאורך שנים התוחלת של נכסי הצמיחה חיובית, בניגוד לקזינו, אבל אין בכך הבטחה: תיקון מגיע תמיד, ואף אחד לא יודע מתי. השיעור נחתם בהצעה להתחיל לחסוך מוקדם, לפחות 10% מהשכר, כך שהחיסכון לא יעבור בכלל בחשבון השוטף, ולרשום את ההחלטה על שיעור החיסכון ועל החלוקה בין הדליים.
תרגול מהשיעור
בכל אחד משני התיקים יש סיכוי של 50% להפסיד 8,000 ש"ח ו-50% להרוויח 20,000 ש"ח. מהן תוחלת הרווח וסטיית התקן?
תוחלת של 6,000 ש"ח: 50% × (-8,000) + 50% × 20,000. שתי התוצאות רחוקות מהתוחלת 14,000 ש"ח בדיוק, ולכן גם סטיית התקן היא 14,000 ש"ח.
ואיך מגיעים לסטיית תקן של כ-9,900 ש"ח בתיק המפוזר?
התוצאה האמצעית, 6,000, שווה לתוחלת. שתי הקיצוניות רחוקות ממנה 14,000 ש"ח, כל אחת בסיכוי של 25%. השונות היא 2 × 25% × 14,0002, כלומר 98 מיליון, והשורש שלה כ-9,900.
מונחי מפתח
להמשך: פרק 15: קרנות נאמנות וקרנות סל · פרק 2: מק"מ וקרן כספית
המידע בשיעור לימודי וכללי, ואינו מתחשב בנתונים ובצרכים של אדם מסוים.