פרק 2, מק"מ
מק”מ הוא מלווה קצר מועד שמונפק על ידי בנק ישראל.
מדובר במכשיר ההשקעה הנזיל הבטוח ביותר שניתן לרכוש בבורסה.
בפרק הנוכחי נלמד להכיר את הכלים הנדרשים בכדי להשקיע במק”מים ובקרנות כספיות שמשקיעות במק”מים עבור המשקיעים.
חלק א, מהו מק”מ וכיצד משקיעים בו
חלק ב, השקעה מעשית באמצעות קרנות כספיות
חלק א, מהו מק"מ וכיצד משקיעים בו בבורסה
חלק ב, כיצד להשתתף במכרזי המק"מ של בנק ישראל
מה זה מק"מ, ואיך משקיעים בו
הסיכום הכתוב של הסרטון: מה זה מק"מ ואיך מרוויחים ממנו, למה התשואה שלו קרובה לריבית בנק ישראל, איך עובד מכרז מק"מ, ומה עושה קרן כספית.
מה זה מק"מ?
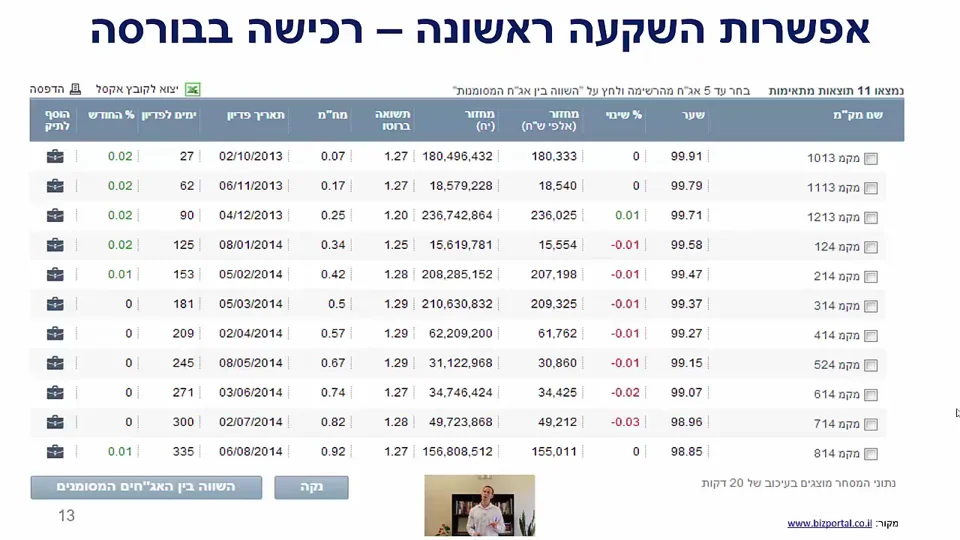
מק"מ הוא מלווה קצר מועד שמנפיק בנק ישראל, ולכן רמת הביטחון בו גבוהה. הוא מונפק כל חודש לתקופה של עד שנה, כך שאפשר לבחור מק"מ לשנה, ל-11 חודשים וכן הלאה. הוא נסחר בבורסה בכל יום מסחר והנזילות בו גבוהה: באחד המק"מים שמוצגים בשיעור, מחזור המסחר הגיע ביום אחד לכ-155 מיליון ש"ח.
על מק"מ לא משלמים ריבית. הוא מונפק בניכיון, במחיר נמוך מ-100 אגורות, ובסוף התקופה בנק ישראל מחזיר 100 אגורות על כל ערך נקוב. ההפרש הוא התשואה.
בלי ריבית: התשואה היא ההפרש עד 100
למה תשואת המק"מ קרובה לריבית בנק ישראל
לבנקים יש חלופה: להפקיד כסף בבנק ישראל, בריבית שהוא עצמו קובע. אם המק"מ ייתן תשואה גבוהה באופן משמעותי, הבנקים יקנו עוד ועוד מק"מים, עד שהמחיר יעלה והתשואה תשתווה לחלופה. לכן, כשהריבית בישראל ירדה ל-0.1%, גם תשואות המק"מים ירדו לסביב 0.1% עד 0.12%. החריג: כשהשוק מעריך שהריבית תעלה בחודשים הקרובים, המק"מ לשנה ייסחר בתשואה גבוהה מהריבית הנוכחית, כפיצוי על העלייה הצפויה.
מכרז מק"מ: איך זה עובד
אפשר לקנות מק"מ גם ישירות מבנק ישראל, במכרז שנערך פעם בחודש ביום שלישי, עם חיוב ביום רביעי. באותו מועד בדרך כלל נפדה המק"מ הקצר ביותר, ובנק ישראל מנפיק מק"מ חדש לשנה, ולרוב גם לשלושה חודשים. ההזמנות מוגשות עד 12 בצהריים, בכפולות של 100 ערך נקוב, ולפי תשואה ולא לפי מחיר: תשואה נמוכה יותר פירושה מחיר גבוה יותר.
המכרז מדורג ומפלה. בנק ישראל ממיין את ההזמנות מהתשואה הנמוכה לגבוהה, עד שהוא מגיע לסכום שרצה לגייס. כל מי שהזמין מתחת לתשואת הסגירה מקבל את כל הכמות, בתשואה שהוא עצמו ביקש, ומי שהזמין בדיוק בתשואת הסגירה מקבל רק חלק.
מכרז מק"מ: בנק ישראל מגייס 6 מיליון ערך נקוב
המק"מ מתחיל בדרך כלל להיסחר סביב התשואה הממוצעת של המכרז. אם הוא נסחר ב-1.6%, מי שקיבל ב-1.7% מרוויח רווח הון של כעשירית האחוז, ומי שקיבל מתחת ל-1.6% סופג הפסד הון קטן. לכן בשיעור מוצעת גישה של שלוש מנות: מנה שחייבים לקבל, בתשואה מעט נמוכה מהשוק; מנה עיקרית, בתשואה שנוח לכם איתה; ומנה בתשואות גבוהות יותר, כמו 2.05% או 2.1%, למקרה שהמכרז לא מצליח לבנק ישראל.
קרן כספית: הדרך הפשוטה להשקיע במק"מ
הדרך השלישית, והפשוטה ביותר, היא קרן כספית: קרן נאמנות שנועדה להחליף פיקדון, בפיקוח הדוק. היא משקיעה במק"מים, בפיקדונות של עד 30 יום (כגוף גדול היא מקבלת מהבנק ריבית טובה יותר מחוסך יחיד), בניירות ערך מסחריים של חברות בדירוג גבוה, עד 25% מהנכסים, ובאג"ח שקליות בדירוג AA ומעלה עד שנה או בריבית משתנה. המח"מ הממוצע של הנכסים לא עולה על 90 יום, ולכן קרן כספית מתנהגת כמעט כמו פיקדון, עם מעט ימי ירידה.
ארבעה יתרונות שהוצגו בשיעור
תרגול מהשיעור
במכרז מהשיעור הזמנתם 100 ערך נקוב בתשואה של 1.70%, תשואת הסגירה. כמה תקבלו?
כ-53 ערך נקוב. שיעור ההקצאה הוא 53.33%, והכמות מעוגלת כלפי מטה.
באותו מכרז הזמנתם בתשואה של 1.50%. באיזו תשואה תקבלו את המק"מ?
ב-1.50%, ואת כל הכמות: במכרז מפלה, מי שהזמין מתחת לתשואת הסגירה מקבל בתשואה שהוא עצמו ביקש.
מונחי מפתח
להמשך: פרק 15: קרנות נאמנות וקרנות סל · כל פרקי קורס האג"ח
המידע בשיעור לימודי וכללי, ואינו מתחשב בנתונים ובצרכים של אדם מסוים.