פרק 6 - שערי הבסיס בחלוקת תשלומים (קרן וריבית)
איגרות החוב מחלקות ריבית באופן תקופתי (לרוב אחת לשנה, חצי שנה או רבעון).
בכדי להימנע ממצב שהמשקיעים הרציונליים יעדיפו לרכוש את איגרות החוב יום לפני חלוקת הריבית, הבורסה מייצרת הבדל אוטומטי
בין שער האג”ח לפני המועד הקובע לזכאות בריבית, ושער האג”ח לאחר המועד הקובע.
מתי השער יהיה נמוך יותר לדעתך? לפני או אחרי הזכאות לקבלת ריבית ?
חלק א, פתיחת שיעור
חלק ב, חישוב מחיר הבסיס אקס חלוקת ריבית
חלק ג, חישוב שערי הבסיס אקס קרן וריבית ועיוותים שעשויים להיווצר
חלק ד , כיצד ניתן לנצל עיוותים בחישוב שערי האקס
חלק א, פתיחת שיעור
חלק ב, חישוב מחיר הבסיס אקס חלוקת ריבית
חלק ג, חישוב שערי הבסיס אקס קרן וריבית ועיוותים שעשויים להיווצר
חלק ד, כיצד ניתן לנצל עיוותים בחישוב שערי האקס
מה זה יום אקס באג"ח, ואיך מחשבים את שער הבסיס
הסיכום הכתוב של הסרטון: יום הקום, יום האקס ויום התשלום, איך הבורסה מחשבת את שער האקס אחרי ריבית, מה משתבש כשיש פדיון חלקי של קרן, והנוסחה שמתקנת את זה.
למה לא לקנות יום לפני הריבית
סטודנט שאל פעם: למה להחזיק אג"ח כל השנה? אפשר לקנות יום לפני חלוקת הריבית, לקבל אותה ולמכור. התשובה מתחילה בשלושה מועדים. מי שמחזיק את האיגרת בסוף יום הקום זכאי לריבית. מי שקונה מיום האקס ואילך כבר לא זכאי. ביום התשלום, בדרך כלל כשבועיים אחרי יום האקס, הכסף מגיע לחשבון. על איגרת ביום הקום מוכנים לשלם יותר, ולכן הבורסה מתקנת את השער: המטרה היא שנהיה אדישים בין קנייה ביום הקום לקנייה ביום האקס.
איגרת שהונפקה ב-100, עם ריבית שנתית של 6%
איך מחשבים שער אקס אחרי חלוקת ריבית
הבורסה עושה את זה אוטומטית, וההפרש לא מוצג כירידה: השינוי ביום האקס מתחיל מאפס. בשאלות על שער אקס כדאי להעביר קודם את הנתונים במסנן רעשים: התשואה, הטווח לפדיון ושיעור המס לא נכנסים לנוסחה, ובאיגרת שקלית גם לא המדדים.
פדיון חלקי: איפה הנוסחה הפשוטה נשברת
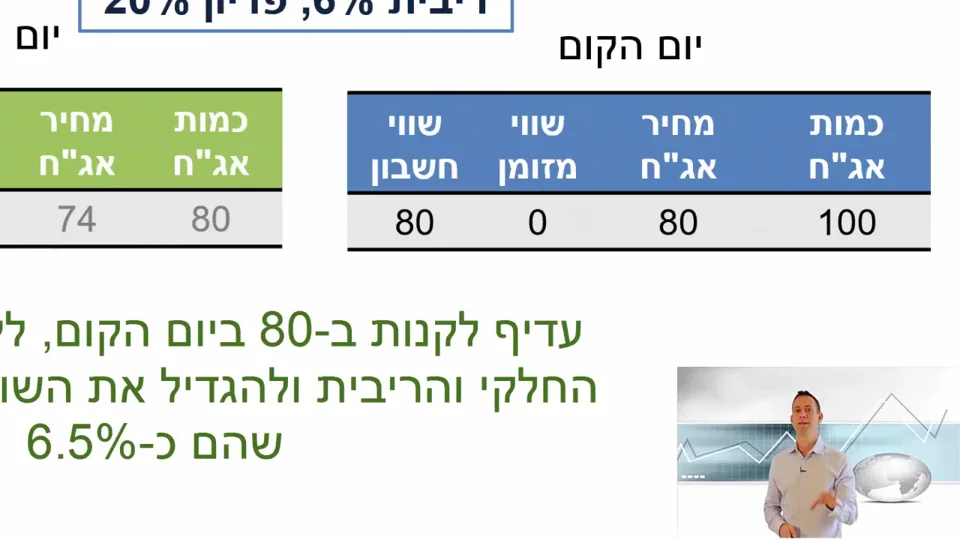
רוב החברות לא מחזירות את החוב במכה אחת, אלא בשיעורים, למשל 20% בשנה. הנוסחה הפשוטה מורידה רק את הריבית, ולא מתייחסת לקרן. כשהאיגרת נסחרת בפארי, כלומר בערך המתואם שלה, זה לא משנה. מעל הפארי או מתחתיו, שווי התיק משתנה ביום האקס.
פדיון של 20% מהקרן: מה קורה לתיק ביום האקס
| בפארי | מעל הפארי | מתחת לפארי | |
|---|---|---|---|
| שער הקום, 100 איגרות | 106 | 108 | 80 |
| שער האקס בנוסחה הפשוטה | 100 | 102 | 74 |
| 80 האיגרות שנשארו | 80 | 81.6 | 59.2 |
| מזומן: 20 קרן ועוד 6 ריבית | 26 | 26 | 26 |
| שווי התיק ביום האקס | 106, בלי שינוי | 107.6, ירידה | 85.2, עלייה |
הנוסחה החדשה, ואיך לא ליפול במלכודת
כפי שהוצג בשיעור, הבורסה שינתה את השיטה החל מאפריל 2012, אבל רק לאיגרות שנכללות במדדי התל‑בונד. בשיטה החדשה מורידים גם את הקרן שנפדית, ומחלקים ביתרה שנשארה במחזור.
הפער יכול להיות עצום. איגרת שנסחרת ב-60 אגורות, ועוד שבועיים תשלם 50% מהקרן בלי ריבית: בשיטה הישנה השער נשאר 60, ובחדשה הוא 20, כי זה מה שהשוק מייחס ל-50% שנותרו. מחוץ לתל‑בונד, השוק יוריד את האיגרת בעצמו, בשני שלישים.
איגרת צמודה מחוץ לתל‑בונד, שחילקה כשליש מהקרן
בדוגמה אחרת מהשיעור נעשו בשעה הראשונה של יום אקס 78 עסקאות, בשווי 2 מיליון ש"ח, בשער שלא שיקף את הפדיון החלקי. לכן באיגרת מחוץ לתל‑בונד מחשבים את שער האקס לפני תחילת המסחר. מי שמחזיק ישקול למכור אם המחיר בשוק גבוה ממנו, ומי שלא מחזיק ישקול לקנות רק אם האיגרת תרד מתחתיו, ולא ייגרר אחרי ירידה שהיא אופטית בלבד.
תרגול מהשיעור
איגרת שקלית לחמש שנים נסחרת סמוך ליום האקס ב-108. המדד הידוע 150, מדד הבסיס 100, הריבית השנתית 6% ושיעור המס 15%. מהו שער האקס?
102: 108 − 6. באיגרת שקלית המדדים לא רלוונטיים, ושיעור המס והטווח לפדיון לא נכנסים לנוסחה.
אותה שאלה באיגרת צמודה: שער של 118.4, מדד ידוע 150, מדד בסיס 121, ריבית שנתית של 6% ושיעור מס של 25%. מהו שער האקס?
כ-110.96: 118.4 − 6 × 150 ÷ 121. הריבית מוצמדת למדד, ושיעור המס עדיין לא רלוונטי.
מונחי מפתח
להמשך: פרק 11: פארי וערך מתואם · כל פרקי קורס האג"ח
המידע בשיעור לימודי וכללי, ואינו מתחשב בנתונים ובצרכים של אדם מסוים.