בחודש של בחירות בישראל, נפט מעל 110 דולר ואינפלציה שלא נסוגה, מדד הייחוס סיים כמעט ללא שינוי. האג”ח האמריקאיות והדולר קיזזו את הירידה בתל אביב, והפיזור עשה בדיוק את מה שנועד לעשות.
מדד הייחוס של גילאון & גורדון: המניות הישראליות גרעו, הדולר והאג”ח האמריקאיות בלמו
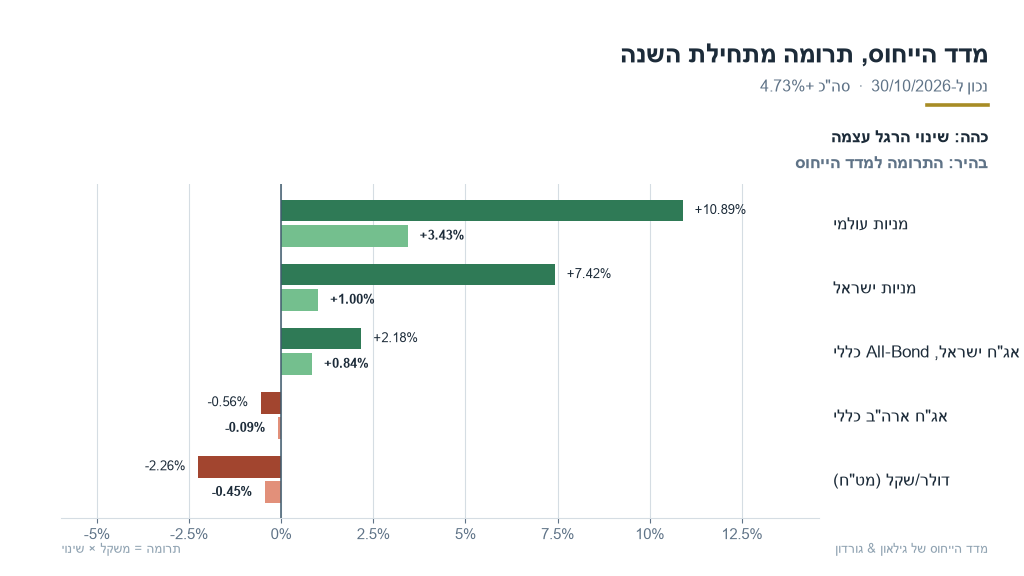
מדד הייחוס של גילאון & גורדון ירד באוקטובר ב-0.05% בלבד, ומתחילת השנה הוא מוסיף 4.7%. שני הנתונים נכונים לסגירת 30 באוקטובר 2026. מאחורי המספר השטוח עומד חודש סוער, ובו רגליים שמשכו בחוזקה לכיוונים מנוגדים.
הרגל שגרעה הכי הרבה היא המניות הישראליות. הן ירדו 3.9% וגרעו כ-0.5% מהמדד, בעיקר ביום המסחר שאחרי הבחירות וביום שבו מניות הטכנולוגיה בארה”ב צנחו. גם המניות הגלובליות ירדו, ב-0.8%, וגרעו עוד 0.2%. מנגד, האג”ח האמריקאיות עלו 2.3% ותרמו כ-0.4%, כשהתשואה לעשר שנים ירדה אל מתחת ל-5%. האג”ח הישראליות כמעט לא זזו.
הבולם השני היה שוב שכבת המט”ח. הדולר התחזק 1.8% מול השקל והוסיף כ-0.4%, בזמן שהנכסים עצמם גרעו 0.4%. כלומר, בדיוק כשהסיכון המקומי היכה בבורסה ובשקל יחד, החשיפה למטבע זר ריפדה את הנפילה. מתחילת השנה המט”ח עדיין גורע כ-0.5%, לעומת 0.8% בסוף ספטמבר, מול תרומה של 5.2% מהנכסים.
חשוב להדגיש כי מדד הייחוס אינו משקף את ביצועיו של תיק לקוח מסוים. מטרתו היא לספק אמת מידה כללית ואינדיקציה לביצועי המסלולים הנפוצים במוצרי החיסכון המנוהלים, ובהם קרנות השתלמות, קופות גמל ופוליסות חיסכון.
ארצות הברית: הבנק המרכזי המתין, המחירים לא
ב-28 באוקטובר הותירה הוועדה המוניטרית של הבנק המרכזי האמריקאי את הריבית בטווח של 3.75% עד 4.00%. ההחלטה התקבלה ברוב של עשרה מול שניים, ושני המתנגדים ביקשו דווקא להעלות. לפני הישיבה תמחרו החוזים כ-91% להותרה, וההעלאה, שבסוף ספטמבר עוד תומחרה ב-35.6%, עברה לדצמבר, שם היא מתומחרת עכשיו בכ-74%.
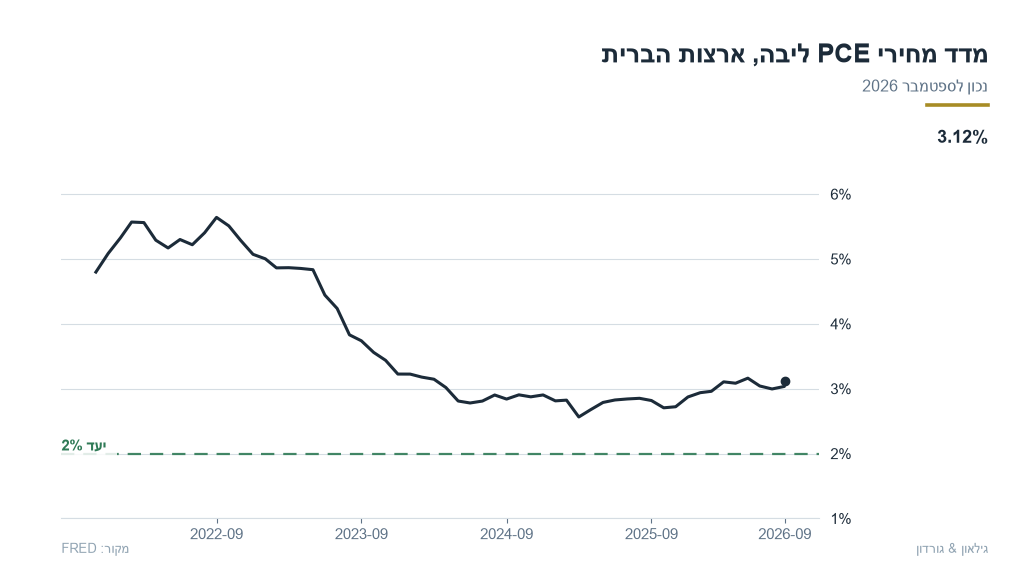
הסיבה להמתנה היא הכמויות, לא המחירים. המשק הוסיף בספטמבר רק 29 אלף משרות, וההוצאה הפרטית הריאלית לא זזה. הצמיחה ברבעון השלישי, 3.4% בקצב שנתי, נראית חזקה, אבל המכירות הסופיות, בלי בניית המלאים, עלו רק ב-1.7%. מנגד, מדד הליבה של המחירים לצרכן, מדד המחירים ליצרן בליבה ומדד הליבה של הוצאות הצריכה הפרטית עלו כולם ב-0.3% לפחות בחודש, פעמיים ברציפות. האחרון הגיע ל-3.1% בשנה.
במקביל ירדה התשואה על אגרת החוב הממשלתית האמריקאית לעשר שנים, מכ-5.1% באמצע החודש ל-4.9% בסופו. לפי מודל של הבנק המרכזי בניו יורק, כמעט כל הירידה הגיעה מהפיצוי שהמשקיעים דורשים על החזקת חוב ארוך, ולא מציפייה לריבית נמוכה יותר. ירידה מהסוג הזה עלולה להתהפך מהר, אם נתוני אוקטובר יצאו חמים.
עונת הדוחות הייתה חזקה במספרים. צמיחת הרווחים של מדד 500 החברות הגדולות בארצות הברית (אס.אנד.פי 500) ברבעון השלישי מגיעה ל-30.2%, על צמיחה של 13.4% בהכנסות, ובאמצע החודש, כשדיווחו כ-9% מהחברות, 84% מהן עקפו את התחזיות, מול ממוצע של 78%. אלא שמכפיל הרווח העתידי ירד ל-18.7, מתחת לממוצע של חמש ושל עשר שנים. השוק שילם פחות על אותם רווחים, ואת הסיבה נפרק בסיפור החם.
אירופה: הצמיחה הפתיעה, הסקרים לא
הבנק המרכזי האירופי הותיר ב-29 באוקטובר את ריבית הפיקדון על 2.50%, ושוק הכסף מתמחר העלאה בדצמבר בכ-67%. התוצר בגוש האירו צמח ברבעון השלישי ב-0.4%, מול תחזית של 0.2%, וזה הרבעון השני ברציפות שבו האומדן הראשון מפתיע כך. מנגד, הסקרים של הרבעון החדש נחלשו: מדד מנהלי הרכש בשירותים ירד ל-51.7, מתחת לתחזית, והאבטלה עמדה על 6.5%, מעל התחזית.
האינפלציה הכוללת עומדת על 3.8%, הגבוהה מאז ספטמבר 2023, אבל הליבה עומדת על 2.5%, והלחץ מגיע מהאנרגיה. לפי דיווח של בלומברג, הבנק עצמו מעריך שעליית התשואות מאז ספטמבר תגרע מהצמיחה נקודת אחוז מצטברת ב-2027 וב-2028. בנק מרכזי שמכמת את ההידוק שהשוק עשה במקומו עשוי להתקרב לסוף המחזור.
הנקודה הרגישה באירופה היא צרפת. התשואה על האג”ח הצרפתית לעשר שנים עמדה בסוף החודש על 4.97%, 1.64 נקודות אחוז מעל אגרת החוב הממשלתית הגרמנית, שירדה ל-3.33%. בגוש האירו הסיכון עבר מגובה הריבית לזהות הלווה, ובמקביל עלה מדד המניות האירופי הרחב, סטוקס 600, ב-1.9%.
ישראל: יום אחד של פרמיה מקומית
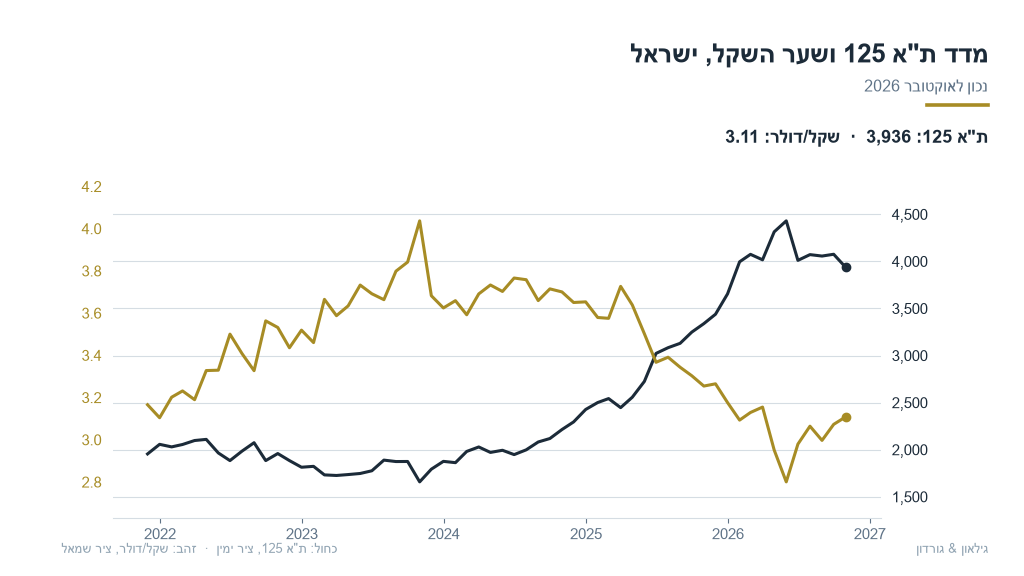
הבחירות לכנסת ב-27 באוקטובר הסתיימו בלי הכרעה: לפי הספירה, לאף גוש אין 61 מנדטים, והתוצאות הרשמיות צפויות ב-4 בנובמבר. ערב הבחירות השוק לא דרש פרמיה, ות”א 35 עלה ב-2.0%. ביום שאחרי הוא תמחר אותה בבת אחת: ת”א 90 ירד 4.5%, יותר מפי שניים מת”א 35, השקל נחלש לכ-3.13 לדולר ואג”ח המדינה ירדו, וכל זה בזמן שהדולר בעולם כמעט לא זז.
ביום שישי הסדר התהפך. ת”א 35 ירד 2.1% ות”א 90 רק 1.2%, ואג”ח המדינה לא זזו, כי הפעם הירידה הגיעה מניו יורק, דרך מניות הטכנולוגיה והשבבים. בסיכום החודש ירד ת”א 125 ב-3.4%, והדולר עלה 1.8% מול השקל. השקל לא חזר לרמה של ערב הבחירות, ולכן פרמיית הסיכון המקומית נסגרה רק בחלקה.
בנק ישראל הותיר ב-21 באוקטובר את הריבית על 3.25%. האינפלציה השנתית עלתה בספטמבר ל-1.6% מ-1.5%, פחות מהתחזית בשוק, שעמדה על 1.8%, ושיעור האבטלה טיפס ל-3.0%. לפי סקירה של מיטב, חטיבת המחקר של הבנק צופה ריבית של 3% בעוד שנה, אבל העלתה את תחזית האינפלציה ל-2027 ל-2.1%, וחלק ניכר מההעלאה נובע מהאנרגיה, מהשקל ומהבלו. שקל חלש ונפט יקר עלולים לעכב את ההפחתה הבאה, גם כשהביקושים המקומיים אינם לוחצים.
ובשוק האג”ח הקונצרניות הפער ממשיך לגדול. התשואה הממוצעת על אג”ח שקליות בדירוג BBB+ עלתה ל-7.6%, מ-7.4% בסוף ספטמבר ומ-6.4% בתחילת השנה, בעוד בדירוג AAA היא נותרה על 4.2%. הלחץ מתרכז, כמו בארה”ב, בתחתית סולם האיכות, והשוק גובה מחיר הולך וגדל מהלווים החלשים.
גיאופוליטיקה: הנפט מתמחר שיבוש, לא משטר חדש
אוקטובר לא היה חודש של לחימה, אבל המפרץ נשאר דרוך לקראת חידושה. מכליות נפגעו במיצר הורמוז לאורך החודש, וארה”ב אוכפת מצור על כל נמלי איראן. הנשיא האמריקאי הודיע שלא יתקוף לפני בחירות האמצע, ובמקביל, לפי אקסיוס, הורה הפנטגון להשלים את ההכנות לחידוש המבצע. כל סגירה של החוזה הקרוב על נפט ברנט מאז 1 באוקטובר הייתה מעל 100 דולר, והחוזה לינואר נסגר ב-30 בחודש על 113.4 דולר.
אלא שעקום החוזים מספר סיפור אחר. החוזה לדצמבר 2027 נסגר על 88.1 דולר, מתחת ל-90, כלומר השוק מתמחר שיבוש זמני ולא מחיר גבוה לאורך שנים. והזהב, נכס המקלט הקלאסי, ירד ל-3,898.9 דולר לאונקיה, מתחת ל-4,000, דווקא בחודש של דריכות ביטחונית ותשואות יורדות. באוקטובר הזהב לא סיפק את ההגנה שלשמה מחזיקים אותו.
הסיפור החם: מסילות הברזל של הבינה המלאכותית
ב-4 באוקטובר השווה מייקל הרטנט, מנהל ההשקעות הראשי בבנק אוף אמריקה, את גל ההשקעות בבינה המלאכותית לפריחת מסילות הברזל במאה ה-19. הטיעון שלו היה אופטימי, אבל הוא הוסיף סייג משלו: אותה פריחה נהנתה מירידת תשואות האג”ח, והסתיימה במשבר אשראי ונזילות. הטכנולוגיה הייתה אמיתית לגמרי. מה שנשבר היה המימון.
אוקטובר נתן לבינה המלאכותית את ירידת התשואות, וגם את השאלה על המימון. לפי מורגן סטנלי, חברות שקשורות לבינה מלאכותית גייסו מתחילת השנה כ-466 מיליארד דולר בחוב, לעומת 101 מיליארד בתקופה המקבילה אשתקד, ובסוף החודש דווח שמיקרוסופט תנפיק אג”ח בהיקף של 25 מיליארד דולר. במחצית השנייה של החודש עלה המרווח על אג”ח בדירוג השקעה בארה”ב מ-0.84% ל-0.89%.
ובשוק המניות המשקיעים התחילו לדרוש תשובה. אלפבית צנחה ב-12.6% אחרי שהחטיאה את התחזיות, אמזון החטיאה ברווח ובהכנסות, ואינטל ירדה בכ-20% בגלל התחזית שלה. הנאסד”ק ירד בחודש 5.3% והמדד האס.אנד.פי 500 רק 0.9%, ובשבועיים האחרונים הגרסה השוויונית של המדד (משקל שווה) עקפה את המשוקללת ב-3.0%. כלומר הכסף לא ברח מהשוק. הוא עבר מהמובילות אל השאר.
המשמעות למי שמחזיק מדד רחב: השאלה כבר אינה אם הטכנולוגיה אמיתית, אלא מי משלם עליה ובאיזה מחיר. כשמעט חברות שוקלות חלק כה גדול מהמדד, הפיזור בפועל קטן מהפיזור שבשם, ואם המימון שלהן יתייקר, המחיר עלול להגיע גם לאג”ח שלהן וגם למניות.
מבט קדימה: שלושה תרחישים לנובמבר, ומה יאשר כל אחד
נובמבר נפתח בשבוע צפוף. ב-3 בנובמבר מתקיימות בחירות האמצע בארה”ב, ואיתן מסתיים החלון שבו הממשל הצהיר שלא יתקוף באיראן. ב-4 בנובמבר יתפרסמו התוצאות הרשמיות בישראל ותוכנית המימון הרבעונית של משרד האוצר האמריקאי, שתקבע אם תימשך הרכישה החוזרת של אג”ח ארוכות, קונה שתמך בקצה הארוך כל החודש. ב-6 בנובמבר יתפרסם דוח התעסוקה לאוקטובר, ובאמצע החודש צפוי להתפרסם מדד המחירים לצרכן בארה”ב.
בתרחיש הראשון, התעסוקה ומדד הליבה יוצאים חמים, והבנק המרכזי האמריקאי מעלה ריבית בדצמבר. מכיוון שההעלאה כבר מתומחרת בכ-74%, המחיר לאג”ח עשוי להיות מתון. בתרחיש השני, הנתונים נחלשים, השוק מוציא את ההעלאה מהתמחור, ולתשואות יש מקום לרדת עוד.
בתרחיש השלישי, התקיפות מתחדשות אחרי בחירות האמצע והחוזה על ברנט לדצמבר 2027 חוצה את ה-90 דולר, סימן שהנפט הפך מאירוע לבעיה מתמשכת. ובישראל, חזרה של השקל אל מתחת ל-3.08 לדולר תאמר שהפרמיה המקומית נסגרה.
עקרונות השקעה לטווח ארוך
אוקטובר מדגים היטב מה פיזור אמור לעשות. אירוע מקומי הפיל ביום אחד את המניות הישראליות, את השקל ואת אג”ח המדינה, ובחודש שבו ת”א 125 ירד 3.4%, מדד הייחוס ירד ב-0.05% בלבד. את הנפילה בלמו שני רכיבים שאין להם קשר לפוליטיקה בישראל: האג”ח האמריקאיות והדולר.
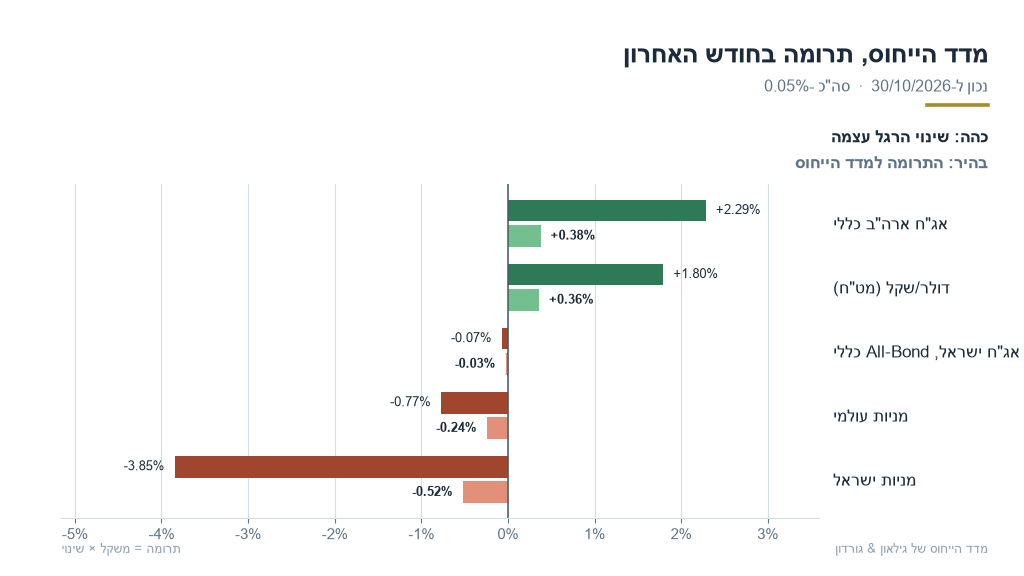
המניות הישראליות גרעו הכי הרבה החודש, אבל מתחילת השנה הן עדיין תורמות כ-1.0%. האג”ח האמריקאיות, שגרעו בספטמבר 0.4%, תרמו באוקטובר כמעט אותו שיעור. בסקירה של ספטמבר כתבנו שירידת מחיר שנובעת מעליית תשואה עשויה להתקזז לאורך זמן, ואוקטובר נתן לכך דוגמה מהירה. שכבת הדולר עבדה כביטוח חודש שני ברציפות, וזה בדיוק התפקיד שלשמו היא נמצאת בתיק.
מכאן מודל העוגן והלוויין. העוגן הוא תיק סחיר, איכותי ומפוזר בין מניות לאג”ח, בין מטבעות ובין אזורים, שנועד לשאת את רוב הדרך ולהישאר נזיל. הלוויינים הם נכסים אלטרנטיביים, ובהם חוב פרטי וקרנות השקעה פרטיות, שמוסיפים מקור תשואה שאינו נסחר מדי יום ואינו תלוי בכותרת של אותו בוקר. השילוב מותאם אישית, לפי אופק, נזילות ורגישות לסיכון.
בחודשים כאלה אנחנו עוקבים אחר התיקים באופן שוטף, ופונים אליכם ביוזמתנו כשמתבקשת התאמה.
השורה התחתונה: פיזור אמיתי לא נמדד בחודשים השקטים, אלא בחודש כמו אוקטובר, שבו ת”א 125 ירד 3.4% ומדד הייחוס כמעט לא זז.
את השקפים המלאים של הסקירה, עם כל התרשימים והנתונים, תמצאו בעמוד המאקרו החי באתר שלנו.
להצטרפות לקהילת הווטסאפ שלנו: https://chat.whatsapp.com/FMqcBcooFN5DapRP8eonNF