שלושה בנקים מרכזיים העלו ריבית והנפט חצה את ה-100 דולר, ומדד האס.אנד.פי 500 ירד רק 0.5%. מאחורי השקט הזה השתנה הדבר שחשוב למשקיע יותר מכל: כמה משלמים לו על הסיכון שהוא לוקח.
מדד הייחוס של גילאון & גורדון: מניות ואג”ח ירדו יחד, והדולר בלם
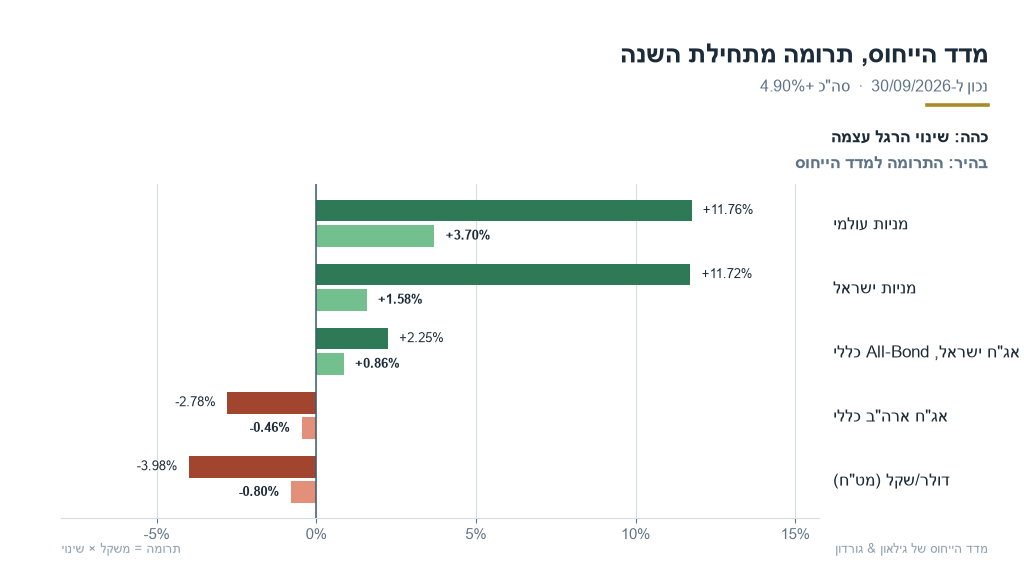
מדד הייחוס של גילאון & גורדון ירד בספטמבר ב-0.4%, ומתחילת השנה הוא מוסיף 4.9%. שני הנתונים נכונים לסגירת 30 בספטמבר 2026.
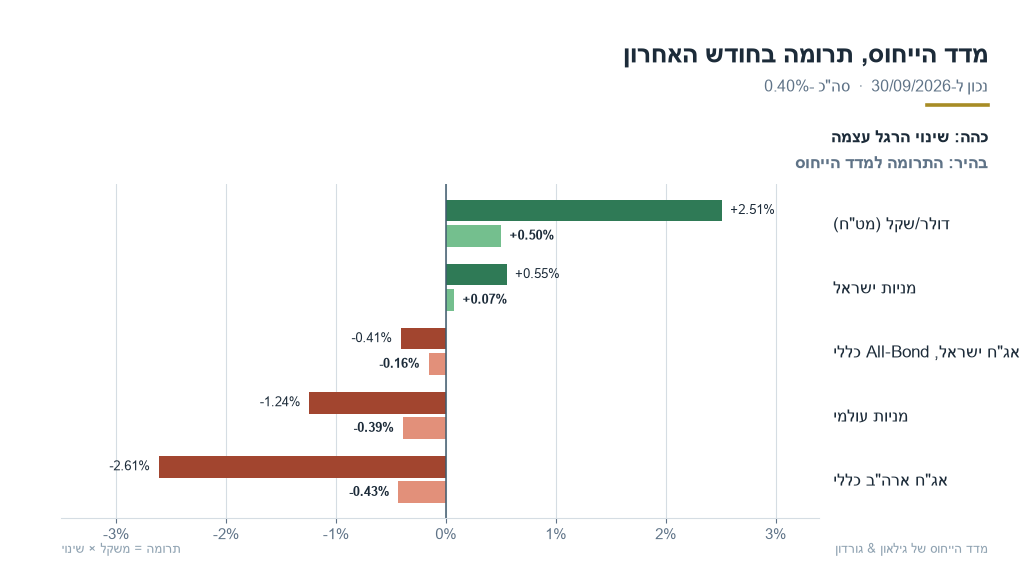
הפירוק מראה חודש שבו כמעט כל רגל הפסידה. רגל האג”ח האמריקאית ירדה 2.6% וגרעה 0.4%, רגל המניות הגלובליות ירדה 1.2% וגרעה עוד 0.4%, ורגל האג”ח הישראלית ירדה 0.4%. רק המניות הישראליות עלו, ותרמו כ-0.1%. כלומר מניות ואג”ח ירדו יחד.
מה שבלם את הירידה הייתה דווקא שכבת המט”ח. הדולר התחזק 2.5% מול השקל, והשכבה הזו הוסיפה 0.5% לתשואת החודש, בזמן שהנכסים עצמם גרעו 0.9%. בסקירה של אוגוסט כתבנו שזה הפריט שנועד לעבוד בכיוון ההפוך כשהשקל ייחלש, ובספטמבר זה בדיוק מה שקרה. מתחילת השנה היא עדיין גורעת 0.8%, מול תרומה של 5.7% מהנכסים, וזה המחיר של ביטוח: הדולר בתיק נועד לבלום בתקופות לחץ ולהקטין את התנודתיות, ולכן מודדים אותו בחודשים כמו ספטמבר.
חשוב להדגיש כי מדד הייחוס אינו משקף את ביצועיו של תיק לקוח מסוים. מטרתו היא לספק אמת מידה כללית ואינדיקציה לביצועי המסלולים הנפוצים במוצרי החיסכון המנוהלים, ובהם קרנות השתלמות, קופות גמל ופוליסות חיסכון.
ארצות הברית: הריבית עלתה, והשוק התחיל לפקפק בהעלאה הבאה
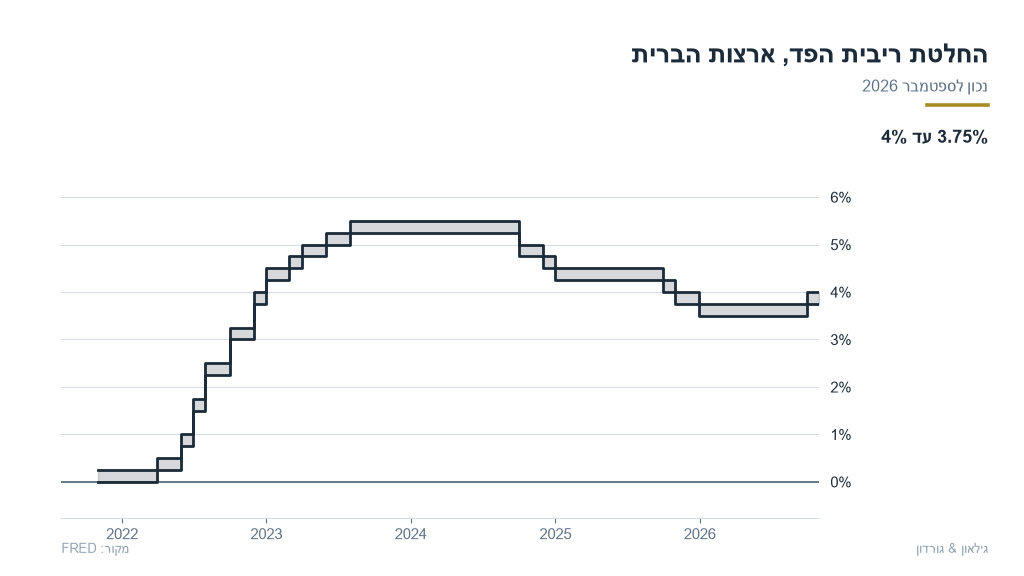
ב-16 בספטמבר העלה הבנק המרכזי האמריקאי את הריבית ברבע נקודת אחוז, לטווח של 3.75% עד 4.00%, פה אחד. 16 מתוך 18 המשתתפים בדיוני הוועדה עדיין צופים לפחות העלאה אחת נוספת במחזור הזה. אבל ההסתברות להעלאה כבר באוקטובר ירדה מכ-73% ב-23 בספטמבר ל-35.6% בסוף החודש. הוועדה לא שינתה את עמדתה, והספק של השוק נוגע בעיקר לעיתוי.
דווקא האג”ח הארוכה זזה בחדות. התשואה על אגרת החוב הממשלתית האמריקאית לעשר שנים עלתה ל-5.3%, הרמה הגבוהה מזה כמעט עשרים שנה, ולפי טריידינג אקונומיקס זו הקפיצה החודשית הגדולה מאז 2022. זה קרה בזמן שתמחור ההעלאות הקרובות ירד. בקריאה שלנו, את התשואות דחף הפיצוי שהמשקיעים דורשים על החזקת חוב ארוך, יותר מכל שינוי בעמדת הבנק המרכזי. למחזיקי אג”ח ארוכות זה אומר שהמחיר עלול לרדת גם בלי שאף החלטת ריבית תחמיר.
הנתונים עצמם לא מראים כלכלה שנחלשת. מדדי מנהלי הרכש לספטמבר קפצו ל-57 בתעשייה ול-58.7 בשירותים, מעל התחזיות, ההוצאה הפרטית עלתה באוגוסט ב-0.9% ונוספו 162 אלף משרות, כמעט פי שלושה מהצפי. מנגד, מדד הליבה של הוצאות הצריכה הפרטית נותר על 3.0%, מתחת לתחזית של 3.3%. כלכלה חזקה עם אינפלציה שלא נסוגה משאירה את ההעלאה הבאה על השולחן, והשאלה היא בעיקר מתי.
הצרכן, לעומת זאת, מודאג. מדד אמון הצרכנים של מישיגן ירד בספטמבר ל-48.1 מ-51.7 באוגוסט, וציפיות האינפלציה לשנה הקרובה קפצו ל-4.6% מ-4.0%. ציפיות האינפלציה לחמש שנים עלו רק ל-3.4% מ-3.3%, כלומר החשש מרוכז בטווח הקצר, בדיוק שם שבו מחיר הדלק מורגש. זה הערוץ שדרכו הנפט מגיע לתשואות, ומשם לתמחור המניות.
ספטמבר לא היה חודש של דוחות. העונה הקודמת נסגרה חזק, עם 86% מהחברות שהיכו את התחזיות, והקונצנזוס לצמיחת הרווח ב-2026 עומד על כ-32%. אלא שמכפיל הרווח העתידי של האס.אנד.פי 500, כ-19.2, שווה לתשואת רווח של 5.2%, ולראשונה במחזור הזה, במדידה הפשוטה, היא נמוכה מהתשואה על האג”ח לעשר שנים. במילים פשוטות, משקיע המניות מקבל היום על הסיכון שלו פחות ממחזיק אג”ח ממשלתית.
עם זאת, במדידה הריאלית, אחרי ניכוי האינפלציה, עדיין נשארת למניות כרית של כ-2.3 נקודות אחוז, ולכן זה סימן אזהרה על התמחור ועדיין לא הכרעה. בשוק האשראי האזהרה כבר מורגשת: המרווח של אג”ח בדירוג נמוך בארה”ב עלה מ-2.66% ב-21 בספטמבר ל-3.08% ב-29 בחודש, כלומר השוק דורש יותר על סיכון חדלות פירעון.
אירופה: הבנק המרכזי העלה, והאג”ח כבר עשתה את רוב העבודה
ב-10 בספטמבר העלה הבנק המרכזי האירופי את הריבית ברבע נקודת אחוז: ריבית הפיקדון ל-2.50% והריבית המרכזית ל-2.65%, בדיוק לפי הצפי. אינפלציית הליבה ירדה באוגוסט ל-2.4%, מתחת לתחזית של 2.5%, ולפי הערכות שוק הסיכוי להעלאה נוספת ב-29 באוקטובר עומד על כ-30% בלבד.
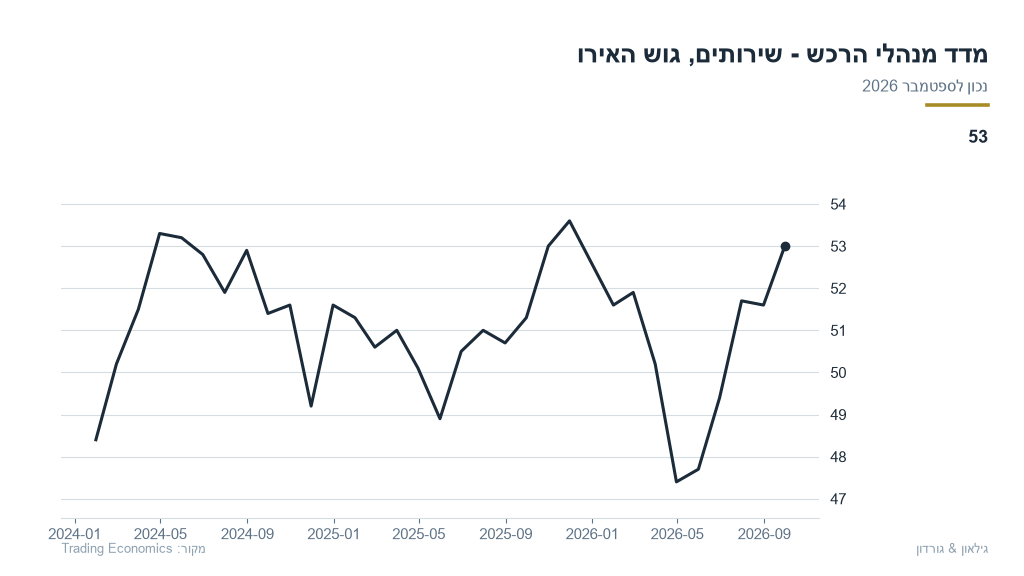
הנתונים הריאליים מעורבים. מדד מנהלי הרכש בשירותים קפץ בספטמבר ל-53 נקודות, מעל התחזית של 51.5, והתוצר ברבעון השני עודכן לצמיחה של 0.6% לעומת הרבעון הקודם. מנגד, מדד ציפיות האנליסטים צנח ל-25.8 נקודות מ-31.4, הרחק מתחת לתחזית של 39.9. כלכלה שמתרחבת בשירותים ומהססת בציפיות אינה מחייבת עוד הידוק חד, וזה גם מה שהשוק מתמחר.
התשואה על האג”ח הממשלתית הגרמנית לעשר שנים עמדה בפתיחת אוקטובר על כ-3.6%, ובשבוע האחרון של ספטמבר עלתה בנקודות בסיס בודדות בלבד, בזמן שהאמריקאית טיפסה ב-13 נקודות בסיס. הפער בין השתיים התרחב לטובת אירופה. המשמעות למשקיע היא שהאג”ח האירופית כבר גילמה חלק ניכר מההידוק, גם אם מדד המניות האירופי הרחב, סטוקס 600, לא נהנה מכך וירד בספטמבר 2.5%.
ישראל: בנק ישראל הוריד ריבית לתוך כלכלה שאינה מאטה
ב-1 בספטמבר הוריד בנק ישראל את הריבית ברבע נקודת אחוז, ל-3.25%. הנתונים שהגיעו אחר כך מראים כלכלה שאינה נראית זקוקה להקלה: האבטלה ירדה באוגוסט ל-2.8% מ-3.1%, והאומדן השני לצמיחה ברבעון השני עמד על 14.9% בקצב שנתי, אחרי מינוס 1.7% ברבעון הראשון, נתון שכולל אפקט בסיס של התאוששות מהמלחמה.
מנגד, מדד המחירים לצרכן עלה באוגוסט 0.7%, מתחת לתחזית של 0.9%, והקצב השנתי נשאר על 1.5%, במחצית התחתונה של יעד בנק ישראל. אינפלציה נמוכה פותחת פתח להקלה, אבל צמיחה ותעסוקה חזקות מקשות על מחזור הפחתות ארוך.
הגירעון ב-12 החודשים האחרונים ירד באוגוסט ל-3.2% מהתוצר. בית ההשקעות הפניקס מסייג: לדבריו השיפור נובע מתזמון, משום שעדכון תקציב הביטחון תקוע ועשוי לעבור לתקציב 2027. אם הוא צודק, גירעון שיורד בגלל דחיית הוצאה רק דוחה את הלחץ על הריבית ועל האג”ח הממשלתיות.
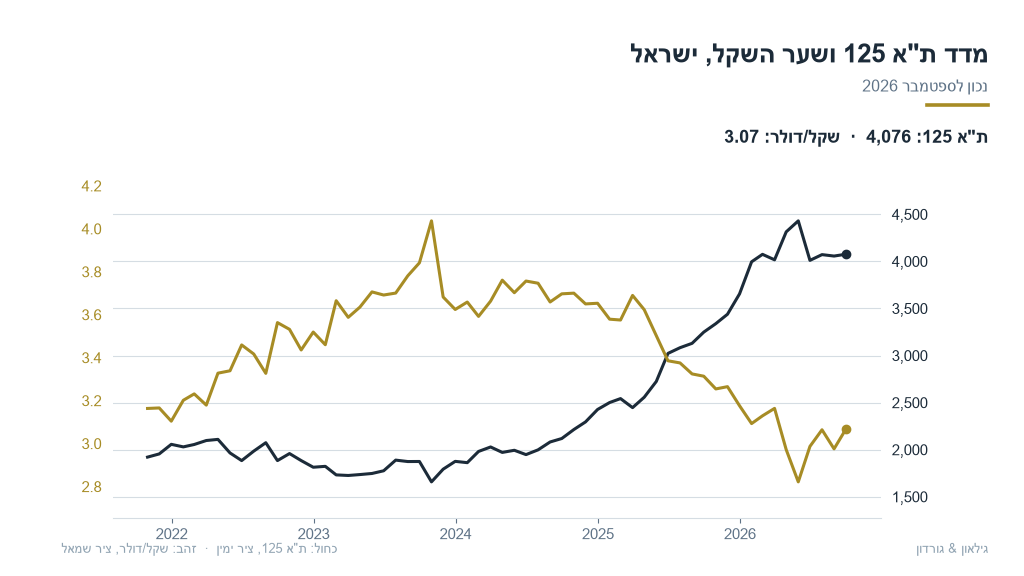
בשוק עצמו עלה מדד ת”א 125 בספטמבר 0.5%, בחודש שבו מדד המניות העולמי ירד 1.3%. השקל נחלש 2.5% מול הדולר, אבל זה קרה כשהדולר התחזק גם מול המטבעות העיקריים ובנק ישראל הוריד ריבית. בקריאה שלנו זו תנועה של ריבית ודולר יותר משל פרמיית סיכון ישראלית, כי סיכון מקומי היה ניכר קודם כול בבורסה, והיא דווקא עלתה.
ובאג”ח הקונצרניות כדאי להסתכל על תחתית הסולם. התשואה הממוצעת על אג”ח שקליות בדירוג BBB+ עלתה ל-7.4%, מ-6.4% בתחילת השנה, ואילו בדירוג AAA היא ירדה מעט, ל-4.1% מ-4.2%. הלחץ, כמו בארה”ב, מתרכז במקום שבו האיכות נמוכה, והשוק מתחיל לגבות מחיר שונה מלווים שונים.
גיאופוליטיקה: הנפט קפץ, הזהב ירד, והמחיר תיקן את הסיפור
המלחמה התרחבה בספטמבר כמעט מדי שבוע. החות’ים השלימו שליטה במיצר באב אל-מנדב, כלי שיט נפגע במיצר הורמוז, ריאד ומתקן של ארמקו הותקפו, וצרפת הודיעה על מעורבות צבאית ישירה בהגנה על מתקן אנרגיה סעודי.
ברנט פתח את החודש ב-86.6 דולר לחבית, חצה את ה-100 דולר ב-9 בספטמבר והגיע לשיא של 109.2 דולר ב-15 בחודש. בשבוע האחרון הוא נסגר חמישה ימי מסחר ברציפות מעל 100 דולר. עם זאת, החוזה לדצמבר, שהפך לחוזה הקרוב בסוף החודש, נסחר נמוך ממנו ב-4 עד 5 דולר, כלומר השוק עצמו אינו מצפה שהמחיר הנוכחי יחזיק.
הזהב, נכס המקלט הקלאסי, דווקא ירד: מכ-4,723 דולר לאונקיה בתחילת ספטמבר לכ-4,160 בפתיחת אוקטובר, בזמן שהדולר התחזק לרמתו הגבוהה מזה כמה חודשים. בסקירה של אוגוסט קראנו את עליית הזהב ואת חולשת הדולר כסימן שהשוק מתמחר שחיקה בערך המטבע האמריקאי. ספטמבר לא אישר את הקריאה הזו, ועדכנו אותה: הכוח ששולט כעת בשווקים הוא הידוק מוניטרי בכמה גושים במקביל. כשהמחיר אומר משהו אחר מהתזה, מעדכנים את התזה.
הסיפור החם: הברווז של וול סטריט
ברווז שט על פני המים בשקט, ומתחת למים הרגליים שלו חותרות בלי הפסקה. כך נראה השוק האמריקאי בספטמבר. המדד הרחב ירד 0.5% בלבד בחודש של שלוש העלאות ריבית (ארצות הברית, אירופה ויפן) ונפט מעל 100 דולר, ומדד הפחד נשאר סביב 16 נקודות, מהרמות הנמוכות במחזור.
מתחת לפני המים התמונה שונה לגמרי. הנאסד”ק עלה בספטמבר 1.9%, ובאותו חודש ירד מדד החברות הקטנות, ראסל 2000, ב-5.2%. לפי נומורה, הפער בין תנודות המניות הבודדות לתנודת המדד נמצא באחוזון ה-95 בשלושים שנה, ולפי בי.טי.איי.ג’י פחות ממחצית המניות במדד נסחרות מעל הממוצע הנע שלהן ל-200 יום. כלומר המדד שקט כי המניות שבתוכו נעות זו נגד זו.
הריכוזיות מחדדת את זה. בנק אוף אמריקה מעריך שעשר החברות הגדולות בתחום הבינה המלאכותית מהוות כ-41% משווי השוק בארה”ב, רמה שהבנק משווה לשיאי בועות קודמות. ולפי גולדמן זאקס, קרנות הגידור מכרו בשבוע אחד חוזים על הנאסד”ק ב-14.9 מיליארד דולר, צבירת החסר השבועית הגדולה זה יותר מעשור, אם כי הבנק עצמו מסייג שחלק מזה עשוי לשמש גידור. כל אלה הערכות של בתי השקעות.
המשמעות למי שמחזיק מדד רחב היא שהפיזור בפועל קטן מהפיזור שבשם. שקט שנשען על מניות שמקזזות זו את זו עלול להישבר בבת אחת, למשל כשכמה תומכים מכניים נחלשים יחד, כמו חלון הרכישות העצמיות שנסגר לקראת עונת הדוחות.
מבט קדימה: שני תרחישים לאוקטובר, ומה יכריע ביניהם
ב-14 באוקטובר יתפרסם מדד המחירים לצרכן בארה”ב לספטמבר, ובאמצע החודש תיפתח עונת הדוחות של הרבעון השלישי, המבחן הראשון לקונצנזוס של כ-32% צמיחה ברווח. ב-21 באוקטובר יחליט בנק ישראל על הריבית, שישה ימים לפני הבחירות לכנסת, וב-27 וב-28 באוקטובר מתכנסת הוועדה המוניטרית האמריקאית, יום לפני הבנק המרכזי האירופי.
בתרחיש הראשון, מדד הליבה נוחת על 2.4% או פחות, בלי האצה חודשית ובלי עלייה ברכיב האנרגיה, והבנק המרכזי האמריקאי ממתין. יאשרו אותו הנתון עצמו ונוסח של המתנה בהחלטה. במקרה כזה לתשואות הארוכות יש מקום לרדת, והאג”ח עשויות להחזיר חלק מירידות ספטמבר.
בתרחיש השני, הנפט מחלחל לליבה והבנק המרכזי מעלה ריבית, מול תמחור של 35.6% בלבד. מה שיאשר אותו הוא האצה במדד ואחריה ההחלטה, ואז אג”ח, אשראי ומניות עלולים להתמחר מחדש יחד. בנפט, חזרה אל מתחת ל-90 דולר למשך שבועיים תרמוז שהפרמיה הגיאופוליטית הגיעה לשיאה, וחמישה ימים נוספים מעל 100 דולר יאמרו שהיא עדיין מתרחבת.
עקרונות השקעה לטווח ארוך
ספטמבר מלמד מה פיזור עושה ומה לא. בחודש שבו הריבית הניעה כמעט הכול, המניות והאג”ח ירדו יחד. הגנה שנשענת רק על הניגוד בין מניות לאג”ח עובדת היטב כשהשוק חושש מהאטה, ופחות כשהוא חושש מריבית. את החודש בלם מקור סיכון אחר לגמרי, המטבע.
ומה שגרע הכי הרבה הן האג”ח האמריקאיות. הירידה ברגל הזו לא נעימה, אבל היא הצד השני של תשואה גבוהה יותר: אג”ח ממשלתית אמריקאית לעשר שנים נותנת היום 5.3%, נקודת פתיחה טובה מזו של תחילת החודש. ירידת מחיר שנובעת מעליית תשואה עשויה להתקזז במידה רבה לאורך זמן, משום שמכאן והלאה הכסף נצבר בשיעור גבוה יותר.
מכאן מודל העוגן והלוויין. העוגן הוא תיק סחיר, איכותי ומפוזר, בין מניות ואג”ח וגם בין מטבעות ואזורים, שנועד לשאת את רוב הדרך ולהישאר נזיל. הלוויינים הם נכסים אלטרנטיביים, ובהם חוב פרטי וקרנות השקעה פרטיות, שמוסיפים מקור תשואה שאינו נסחר מדי יום ואינו תלוי באותו מנוע ריבית. השילוב מותאם אישית, לפי אופק, נזילות ורגישות לסיכון.
בחודשים כאלה אנחנו עוקבים אחר התיקים באופן שוטף, ופונים אליכם ביוזמתנו כשמתבקשת התאמה.
השורה התחתונה: כשאג”ח ממשלתית משלמת יותר מתשואת הרווח של המניות, והמדד שקט רק כי המניות שבתוכו מקזזות זו את זו, פיזור אמיתי שווה יותר מכל ניחוש על הכיוון.