פרק 9 - עקום התשואות ותובנות ההשקעה העולות ממנו
עקום התשואות הוא מונח יסוד בעולם האג”ח. משקיעים מקצועיים מרבים לנתח אותו להסיק ממנו מסקנות לא רק לגבי האטרקטיביות של איגרות החוב אלא גם על המסרים שמבנה העקום מעביר לגבי הערכות המקרו כלכליות שגלומות בשוק ההון. הערכות אלו קשורות לקצב הצמיחה, לתוואי הריבית, לאינפלציה ואפילו לביצועי שוק המניות. השיעור הנוכחי חשוב ומעניין ביותר. צפייה מהנה ומועילה.
חלק א, מהו עקום התשואות?
חלק ב, סרטון מיוחד, הקשר בין עקום התשואות למצב הכלכלה ושוק המניות
חלק ג, ריכוז מסקנות מהסרטון
חלק ד, מבנה עקום התשואות (קעירות, תלילות וקביעת המח”מ)
חלק א, מהו עקום התשואות?
חלק ב, סרטון מיוחד, הקשר בין עקום התשואות למצב הכלכלה ושוק המניות
חלק ג, ריכוז מסקנות מהסרטון
חלק ד, מבנה עקום התשואות (קעירות, תלילות וקביעת המח"מ)
מה זה עקום התשואות, ומה הוא מלמד על הכלכלה ועל שוק המניות
הסיכום הכתוב של הסרטון: מה זה עקום התשואות, עקום נורמלי ועקום הפוך, מה לימד העקום האמריקאי בשנים 2000 עד 2010, ואיך תלילות וקעירות עוזרות לבחור מח"מ.
מה זה עקום התשואות?
עקום התשואות הוא גרף של התשואות שהמשקיעים דורשים מאיגרות חוב באותו דירוג אשראי, לפי המח"מ: כמה דורשים מאיגרת ממשלתית לשנה, לשלוש שנים, לחמש או לעשר. אפשר לצייר עקום גם לאיגרות של חברות. הפער בין עקום של חברות בדירוג מסוים לבין העקום הממשלתי נקרא מרווח התשואה, והוא מבטא את פרמיית הסיכון. כך משווים גם בין מדינות, למשל יוון מול גרמניה.
העקום הממשלתי הוא גם מדד ייחוס למשכנתאות, להלוואות ולשוק הקונצרני. בנק שיכול לקבל תשואה גבוהה יותר באג"ח ממשלתית ידרוש ריבית גבוהה יותר על משכנתה, וכשהעקום הממשלתי יורד, עלות הגיוס של החברות יורדת איתו.
עקום נורמלי ועקום הפוך
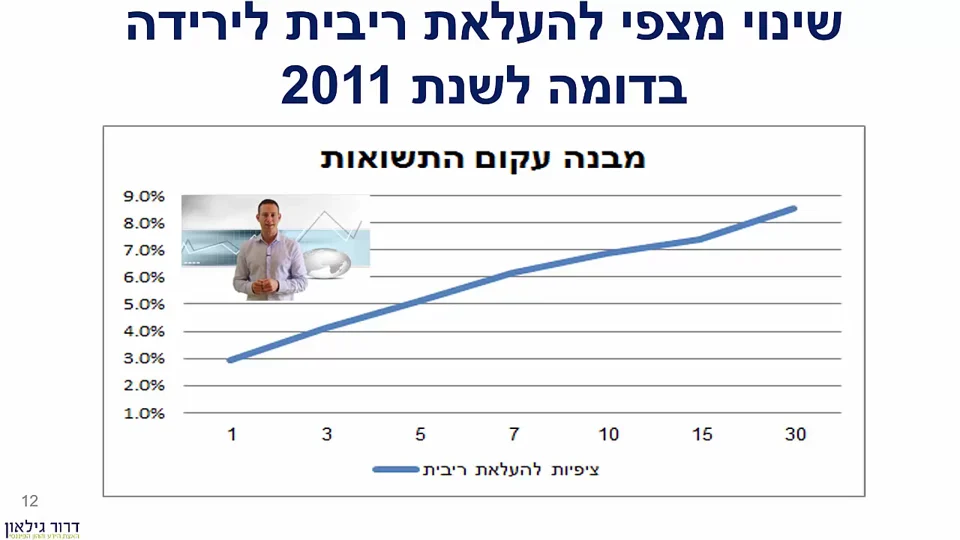
עקום נורמלי עולה משמאל לימין: ככל שהמח"מ ארוך יותר, המשקיעים דורשים תשואה גבוהה יותר. הסיבות: פרמיית סיכון, כי בהלוואה ארוכה משהו יכול להשתבש בדרך (קודאק ובלוקבאסטר הן הדוגמאות בשיעור); ציפייה להעלאת ריבית, בעיקר כשהריבית נמוכה; וחשש מאינפלציה באיגרות שקליות. עקום הפוך יורד משמאל לימין. הוא מופיע כשהמשקיעים מצפים שהריבית תרד, כלומר כשהכלכלה בצרות.
מה לימד העקום האמריקאי בשנים 2000 עד 2010
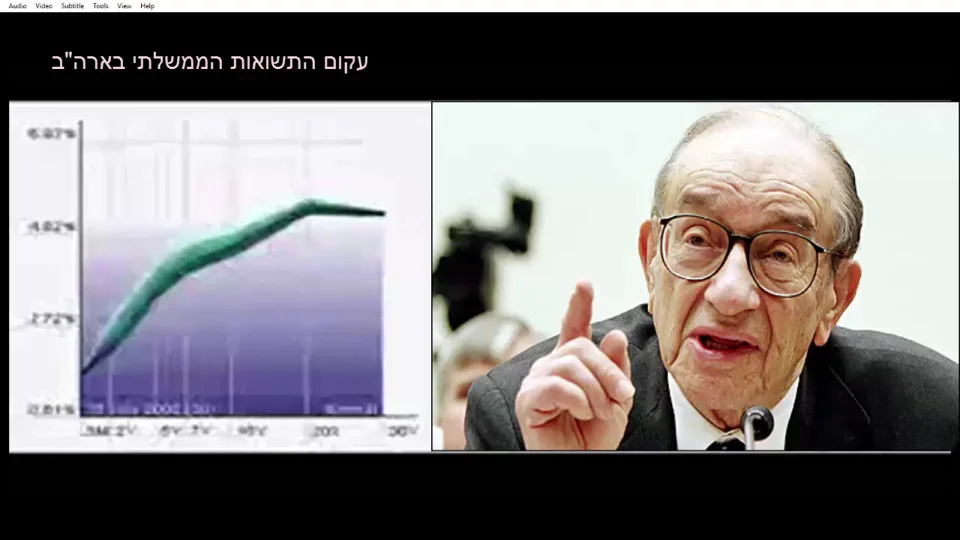
העקום האמריקאי מול שוק המניות
ארבע המסקנות מהסרטון: עקום הפוך מרמז על משבר. בשיא הפאניקה התלילות עולה, וזה רמז ששוק המניות הופך לאטרקטיבי. תלילות העקום כבר מגלמת העלאות ריבית עתידיות. ושינוי בריבית משפיע על החלק הקצר של העקום, אבל לא תמיד על החלק הארוך.
שתי דוגמאות נוספות מהשיעור: ב-2015 העלה הפד את הריבית לראשונה מאז 2006, אבל החלק הבינוני והארוך של העקום נשאר יציב יחסית. מי שנשאר במח"מ ארוך קיבל, לפי השיעור, תשואה של כ-1.5%, ובחלק הקצר כמעט לא הייתה תשואה שוטפת שתקזז את הפסדי ההון. בישראל של 2011 העקום היה תלול בציפייה להעלאות ריבית, משבר החוב באירופה הפך את הכיוון, והמרוויחים הגדולים היו המשקיעים במח"מ הארוך.
תלילות וקעירות: איך בוחרים מח"מ
תלילות העקום היא הפער בין התשואה הארוכה לקצרה. קעירות העקום משווה בין שתי דרכים לאותו מח"מ בינוני: השקעה ישירה, או מח"מ סינתטי שבנוי מהקצוות.
השקעה ישירה מול מח"מ סינתטי, שתיהן במח"מ של 5 שנים
עיקר פרמיית הסיכון יושב בחלק הבינוני: המעבר משנתיים לארבע שנים מורגש היטב, והמעבר מ-14 ל-16 שנה כבר פחות. שם גם מחזיק רוב הציבור, ובפאניקה הוא מוכר. ב-2008 הקעירות קפצה, כלומר ההשקעה הישירה במח"מ הבינוני הניבה פחות מהסינתטית.
מתי השקעה ישירה ומתי מח"מ סינתטי
תרגול מהשיעור
בעקום מהשיעור התשואה לשנתיים 2% ולעשר שנים 5%. מה התלילות?
3%, כלומר 5% פחות 2%. אפשר למדוד תלילות גם בין טווחים אחרים; הכוח הוא בהשוואה להיסטוריה.
האם עקום הפוך חייב לרדת בחדות?
לא. מספיק שהתשואה בחלק הארוך נמוכה במעט מזו שבחלק הקצר, כדי שהעקום ייחשב הפוך.
מונחי מפתח
להמשך: פרק 3: אג"ח ממשלתיות לא צמודות · פרק 16: הגורמים המשפיעים על שוק האג"ח
המידע בשיעור לימודי וכללי, ואינו מתחשב בנתונים ובצרכים של אדם מסוים.