פרק 16 - הגורמים המשפיעים על שוק האג"ח
משקיעים רבים מעוניינים ליהנות משינוי מחירי אגרות החוב בכדי לגרוף רווחים עודפים. בכדי להגדיל את פוטנציאל הרווח הגלום בהשקעה באג”ח, צריכים להכיר את הגורמים העיקריים שמשפיעים עליהן. הגורמים הקלאסיים הם: גירעון, אינפלציה, ריבית, שע”ח, שוק המניות, סחורות ועוד. בפרק הנוכחי בדקנו לעומק את הגורמים השונים ודרגנו אותם על פי רמת ההשפעה. הממצאים מעניינים….
חלק א – מהם הגורמים המשפיעים על שוק האג”ח
חלק א, מהם הגורמים המשפיעים על שוק האג"ח
מה משפיע על שוק האג"ח: הגורמים, לפי סדר ההשפעה
הסיכום הכתוב של הסרטון: איך נבדקו הגורמים, מה השפיע הכי הרבה על האג"ח הממשלתיות והקונצרניות, מה הקשר לאינפלציה, לזהב ולמניות, ומה כמעט לא השפיע.
קודם כל, פיזור
השיעור פותח במשבר של 2008, כשמניות הבנקים הגדולים בארה"ב צנחו בכ-90% בממוצע. לקנות כשכולם מפחדים היה הכיוון הנכון, אבל משקיע שקנה אז שתי מניות בנקים, כל אחת בכ-60,000 ש"ח, איבד תוך ימים את כל ההשקעה באחת מהן, כשהבנק פשט רגל, ומכר בבהלה גם את השנייה. לפי השיעור, קרן סל של מניות בנקים הייתה מאפשרת לו כנראה לעבור את ההפסד הראשון. ולפני שבונים תיק, מכירים את הגורמים שמזיזים את האג"ח.
איך נבדקו הגורמים
נבדקו מדדי האג"ח הממשלתיות העיקריים: שקליות לשנתיים עד חמש שנים ולחמש שנים ומעלה, וצמודות מדד לאפס עד שנתיים, לשנתיים עד חמש ולחמש עד עשר. מולם נבדקו ריבית בנק ישראל, הגירעון, הדולר, האג"ח בארה"ב, האינפלציה והציפיות לה, הסחורות, מדדי המניות, הזהב ועוד, בתקופה של 2006 עד יולי 2016, כעשר וחצי שנים. בתקופות אחרות הגורמים ועוצמתם יכולים להשתנות.
מה הזיז את מדדי האג"ח הממשלתיות, 2006 עד יולי 2016
| המקום | הגורם | המתאם שנמצא |
|---|---|---|
| 1 | ריבית בנק ישראל, דרך מדד המק"מ | כ-0.96, כמעט בכל סוגי האג"ח הממשלתיות |
| 2 | אג"ח ממשלת ארה"ב ל-7 עד 10 שנים | 0.95; בתקופות מסוימות השפיעו יותר מבנק ישראל |
| 3 | ציפיות האינפלציה | הפוך: כ-0.7 בשקליות הארוכות |
| 4 | זהב | 0.84 בצמודות הקצרות |
| 5 | מדדי המניות | כמעט יד ביד, למעט התנתקויות זמניות |
| 6 | שער השקל-דולר | הפוך וקל |
| בלי השפעה | הגירעון הממשלתי | לא מובהק |
ריבית בנק ישראל והאג"ח האמריקאיות
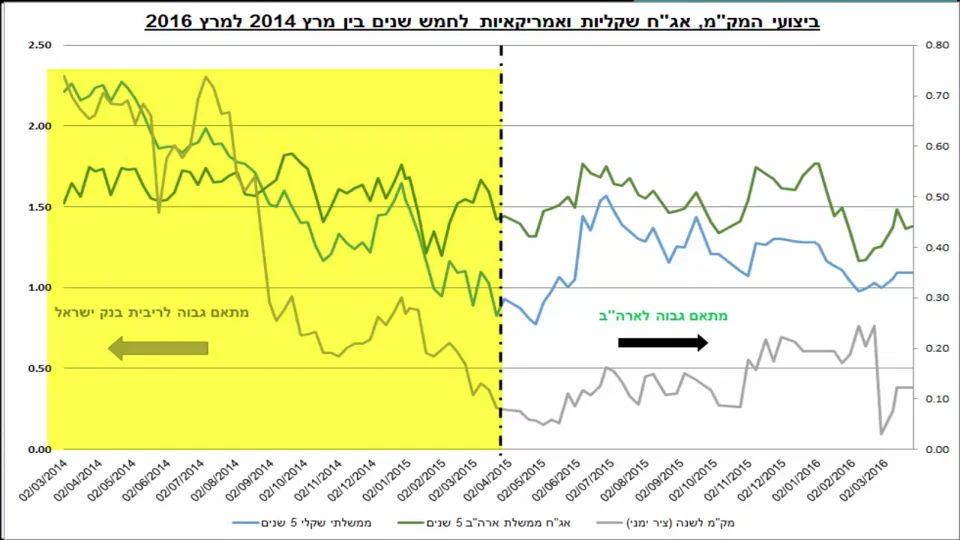
הגורם החזק ביותר היה ריבית בנק ישראל, כפי שהיא מגולמת במדד המק"מ, וכמעט בלי קשר לסוג האיגרת: שקלית או צמודה, ארוכה או בינונית. מיד אחריה, בפער קטן מאוד, האג"ח של ממשלת ארה"ב ל-7 עד 10 שנים. ההובלה מתחלפת: מתחילת 2014 ועד הרבעון הראשון של 2015 הוביל בנק ישראל, ובשנים 2015 עד 2016 התשואות בארה"ב. הסיבה: אחרי שבנק ישראל הוריד את הריבית לעשירית האחוז, היא נשארה שם חודשים ארוכים, המק"מ כמעט לא זז, והבכורה עברה לאג"ח האמריקאיות.
אינפלציה: הציפיות חשובות יותר מהמדד
במקום השלישי באג"ח הממשלתיות נמצאו ציפיות האינפלציה, בקשר הפוך: כשהן עולות, האג"ח יורדות. מדד המחירים החודשי עצמו כמעט לא השפיע, גם לא על הצמודות הקצרות.
האינפלציה בפועל כמעט לא השפיעה, הציפיות כן
זהב ומניות
במקום הרביעי, הזהב: מתאם של 0.84 עם הצמודות הקצרות, שיורד ככל שהמח"מ עולה, ל-0.64 בצמודות לחמש עד עשר שנים ול-0.48 בשקליות הארוכות. כנראה יש קשר בין פחד לציפיות האינפלציה, כי הזהב נחשב הגנה מאינפלציה וחוף מבטחים. מדדי המניות, בניגוד לתיאוריה שהאג"ח הן תחליף להן, הלכו כמעט יד ביד עם האג"ח: בפחד המשקיעים בורחים לאג"ח, התשואות שם יורדות, ואז הם חוזרים למניות. זה יכול להשתנות בצמיחה מהירה ברווחי החברות, או במיתון שמגיע כשהתשואות כבר אפסיות.
מה לא השפיע: הגירעון
הגירעון הממשלתי יצא לא מובהק, והשנים 2007 עד 2009 מראות למה.
הגירעון קפץ, והאג"ח הממשלתיות עלו
תרגול מהשיעור
מתאם של 0.96 בין מדד המק"מ לאג"ח הממשלתיות. האם זה אומר שהן עולות באותו שיעור?
לא. המתאם מודד רק את הכיוון המשותף: כשהמק"מ עולה, גם האג"ח הממשלתיות עולות, ולהפך. על עוצמת השינוי הוא לא אומר דבר.
הדולר מתחזק, והיבוא מתייקר. האם האינפלציה בהכרח תעלה?
לא בהכרח. בשנת 2015 ובתחילת 2016 הדולר התחזק, אבל מחירי האנרגיה ירדו חד יותר, ואיתם הדלק והאינפלציה. בתקופת הבדיקה נמצא אפילו קשר הפוך של 0.58 בין הדולר לצמודות לאפס עד שנתיים. אין כאן מדע מדויק: הכול תלוי הקשר.
מונחי מפתח
להמשך: פרק 4: אג"ח צמודות וציפיות האינפלציה · נתוני מאקרו שוטפים
המידע בשיעור לימודי וכללי, ואינו מתחשב בנתונים ובצרכים של אדם מסוים.