פרק 1, מהי איגרת חוב וכיצד ניתן להרוויח ממנה
הדבר הבסיסי ביותר שחשוב לדעת כשרוצים להתעמק בעולם איגרות החוב (אג”ח), הוא מהי איגרת חוב וכיצד ניתן להרוויח ממנה כסף.
בפרק הנוכחי נלמד את היסודות הפרקטיים שיאפשרו לכם לעשות את הצעד הראשון בהבנה של עולם האג”ח.
חלק א, מהי איגרת חוב
חלק ב, אג”ח כנדל”ן מניב, איך להפוך את ההשקעה באיגרת חוב לכזו שתחלק לכם הכנסה קבועה ללא התעסקות בתחזוקה ובדיירים
חלק ג, המשמעות של הערך הנוכחי והסדר חוב בסיסי (יש גם סיכונים בהשקעה באג”ח, נרחיב עליהם בהמשך הקורס).
חלק ד, חישוב המחיר והתשואה הגלומה לפידיון (בהנחה שמחזיקים את איגרת החוב עד סוף התקופה)
חלק ה, כיצד להפוך את ההשקעה באג”ח לתחליף אטרקטיבי לתוכנית חיסכון ו/או פיקדון בבנק.
חלק א, מהי איגרת חוב
חלק ב, אג"ח כנדל"ן מניב
חלק ג, המשמעות של הערך הנוכחי והסדר חוב בסיסי
חלק ד, חישוב המחיר והתשואה הגלומה לפדיון
חלק ה, לשדרג את תוכנית החיסכון ו/או הפיקדון בבנק בעזרת איגרת חוב
מה זה איגרת חוב, ואיך מרוויחים ממנה
הסיכום הכתוב של הסרטון: מה זו איגרת חוב, הקשר ההפוך בין מחיר לתשואה, ערך נוכחי, תשואה לפדיון, ואג"ח כתוכנית חיסכון משודרגת.
מה זה איגרת חוב?
איגרת חוב היא הלוואה, שלוקחים לרוב הממשלה או חברות, תמורת ריבית. מי שקונה את האיגרת הוא המלווה, והמנפיק הוא הלווה. ככל שהמנפיק מסוכן יותר, המשקיעים דורשים פיצוי גבוה יותר, ולכן מאיגרת של חברה דורשים תשואה גבוהה יותר מאשר מאיגרת של המדינה.
התנאים מוגדרים בתשקיף, החוזה בין המנפיק למשקיעים: כמה ריבית משולמת בכל תקופה (בשוק קוראים לה גם קופון), אם היא צמודה למדד, שקלית קבועה או משתנה, באיזו תדירות היא משולמת, ומתי מוחזרת הקרן.
איך מרוויחים מאיגרת חוב?
בפיקדון יש ממד אחד, הריבית, והערך עולה בקו ישר עד סוף התקופה. באיגרת חוב יש שני ממדים: הריבית השוטפת, ורווח או הפסד הון, כי המחיר בבורסה עולה ויורד במהלך התקופה. השילוב של שניהם הוא התשואה.
השיעור ממחיש את זה בדירה להשקעה. שכר הדירה קבוע, כמו הקופון, ולכן כשהשוק דורש תשואה גבוהה יותר, הדרך היחידה להגיע אליה היא מחיר נמוך יותר. מכאן הכלל: בין המחיר לתשואה יש קשר הפוך. מי שמחזיק אג"ח כשהתשואות עולות סופג הפסד הון, וכשהתשואות יורדות נהנה מרווח הון.
דירה להשקעה, כשהתשואה שהשוק דורש עולה
ערך נוכחי: למה דחיית חוב היא תספורת
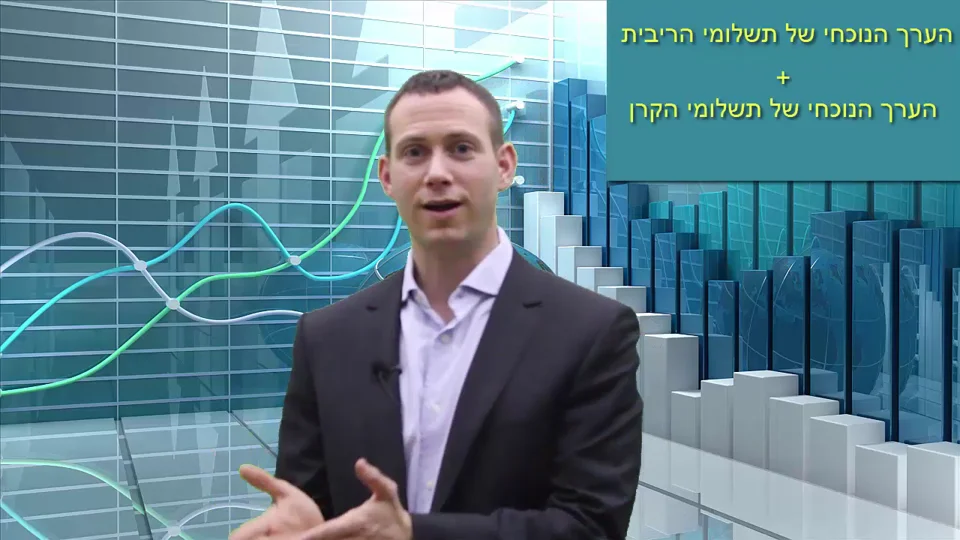
מחיר של איגרת חוב הוא הערך הנוכחי של תשלומי הריבית ועוד הערך הנוכחי של תשלומי הקרן. כסף שיגיע בעוד כמה שנים שווה פחות מאותו סכום היום, כי את הכסף של היום אפשר להשקיע. את שיעור ההיוון קובעים לפי התשואה של השקעה חלופית בסיכון דומה. לכן גם דחייה של תשלום, בלי לקצץ ממנו שקל, היא בפועל תספורת, כמו שמראות שתי הדוגמאות שבתרגול למטה.
איך מחשבים תשואה לפדיון (YTM)
התשואה לפדיון, Yield to Maturity, היא מקרה פרטי של IRR, שיעור התשואה הפנימי: שיעור ההיוון שבו הערך הנוכחי של כל הקופונים והקרן שווה למחיר האיגרת בבורסה.
מי שקונה את האיגרת ב-100,000 ש"ח ומחזיק עד הפדיון מקבל 8% בשנה, בלי רווח הון ובלי הפסד הון. עכשיו נניח שהשוק מסתפק ב-6% בהשקעה בסיכון דומה. מהוונים את אותו תזרים ב-6%, ומקבלים מחיר חדש.
איגרת לשלוש שנים עם קופון של 8%: אותו תזרים, שני מחירים
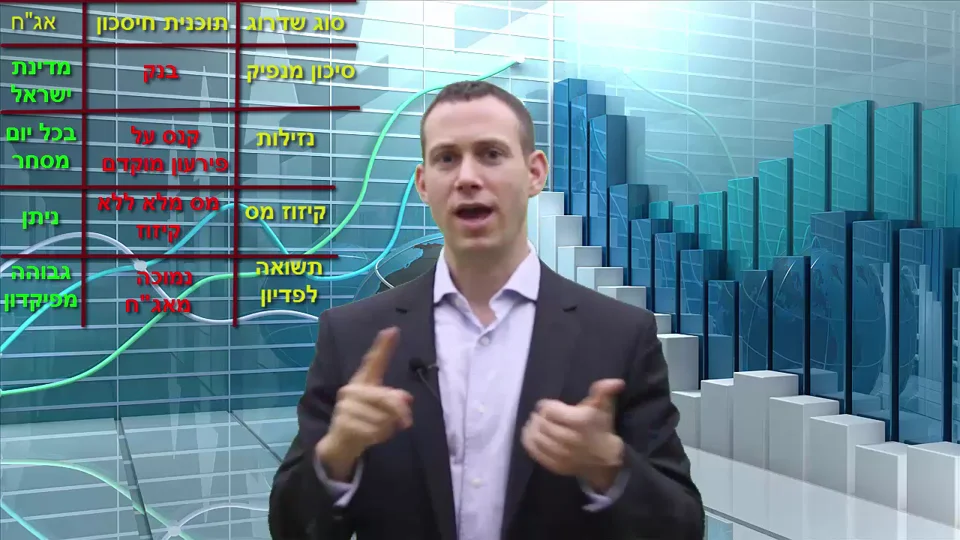
איגרת חוב כתוכנית חיסכון משודרגת
בחלק האחרון של השיעור איגרת החוב מוצגת כחלופה לתוכנית חיסכון או לפיקדון בבנק: ארבעה שדרוגים, ושני דברים שחשוב להכיר.
ארבעה שדרוגים, ושני דברים שצריך להכיר
תרגול מהשיעור
חברה בהסדר חוב דוחה ב-10 שנים, בלי תספורת, חוב של 10 מיליון ש"ח. הריבית החלופית בסיכון דומה היא 5%. האם באמת אין תספורת?
יש. הערך הנוכחי של החוב הוא 10,000,000 ÷ 1.0510, כלומר כ-6.139 מיליון ש"ח: תספורת של כ-39%.
חוב של 100 מיליון ש"ח. הצעה א: דחייה ב-7 שנים בלי תספורת. הצעה ב: תספורת של 25% ותשלום היתרה בעוד שנה. ריבית השוק 6%. מה עדיף למשקיעים?
הצעה ב. הצעה א שווה היום כ-66.5 מיליון ש"ח (100 ÷ 1.067), והצעה ב כ-70.8 מיליון ש"ח (75 ÷ 1.06). דווקא ההצעה עם התספורת הרשמית שווה יותר.
מונחי מפתח
להמשך: פרק 7: מיסוי ועמלות · כל פרקי קורס האג"ח
המידע בשיעור לימודי וכללי, ואינו מתחשב בנתונים ובצרכים של אדם מסוים.